

編集委員のキーワード解説 KEYWORD
余剰資金(内部留保)
文字通り、「当面の使い道がないお金」のことで、会社の余剰資金の代表例にあげられるのが「内部留保」です。内部留保は、もともと会社のもうけの一部です。どういうことか、メーカー(製造業者)A社を例に説明します。
A社は原材料を仕入れて工場で自社製品を作り、それを売っています。売り上げから原材料費や人件費、宣伝費などの費用を差し引いた額がA社の基本的なもうけ(粗利益)になります。そこから株主にもうけの一部(配当金)を配り、過去の借金を返済し、法人税などの税金を納め、それでも残ったお金を会計上は「利益剰余金」といいます。利益剰余金が積み上がったものが内部留保です。内部留保は、バランスシート上は資本金と同じ「純資産」に区分されます。
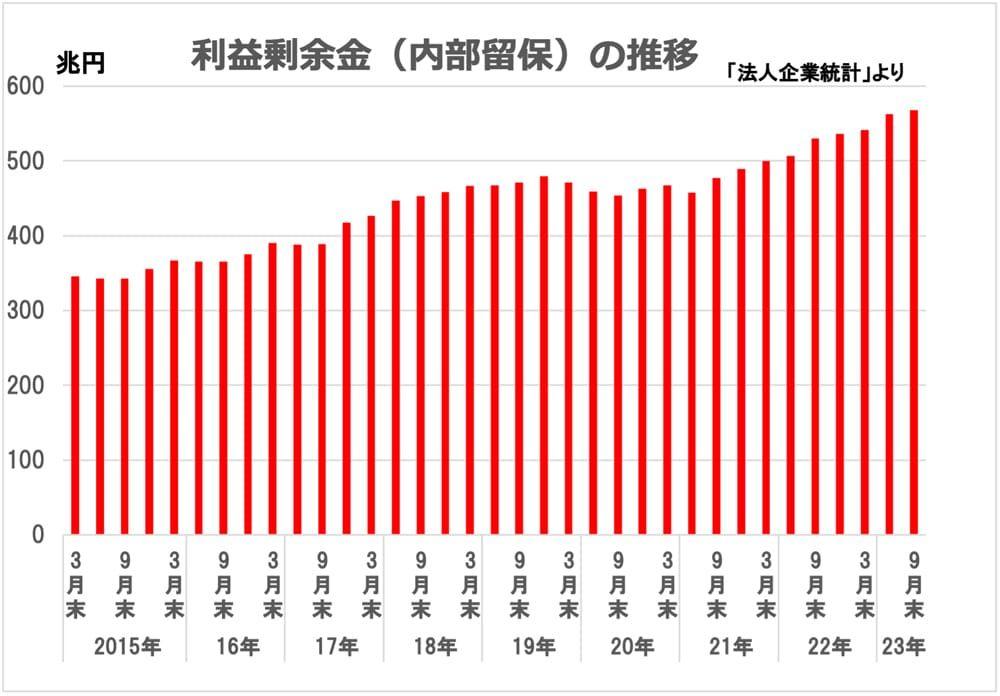
日本の会社は、デフレ経済の長期化やコロナ禍、さらにその後の急激な原材料価格の高騰などを受け、手元に手厚い余裕資金を持とうとしてきました。モノやサービスよりお金の価値が高いデフレ経済下では、お金は急いで使わない方がいいことも、こうした動きを後押ししました。多くの会社の経営者は、手元資金を減らす賃上げを二の次にして利益剰余金を積み上げ続け、「法人企業統計」によると、企業(銀行、保険業を除く)の内部留保は550兆円を超えて増え続けています。
2024年の春闘では物価高を上回る賃上げが求められています。大幅な賃上げをすれば24年度にアラヤに積み上がる利益剰余金は減るか、なくなるかもしれません。しかし、「これまで賃上げを抑えて貯め込んできた内部留保を吐き出し、賃上げの原資にすればいい」というのは間違った考え方です。一度積み上がった内部留保は、自社株買いなどの例外を除いて、赤字にならなければ吐き出すことはありません。
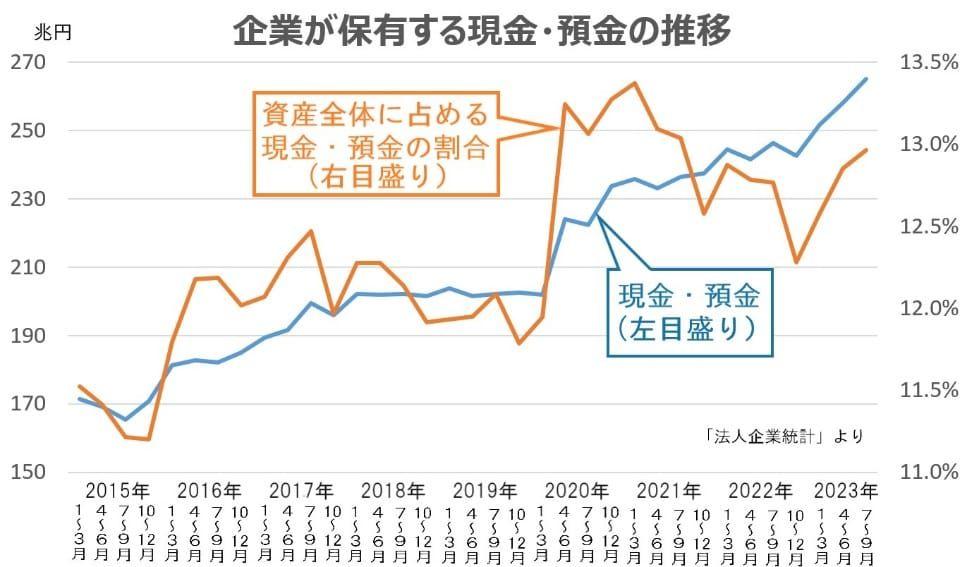
法人企業統計によると、確かに会社の現金・預金は増えていますが、内部留保がすべて会社の金庫に貯め込まれているわけでも、銀行に預けられているわけでもないのです。一部はビルや工場などの設備投資や株式購入にも充てられていて、よほどの経営危機にでもならない限り取り崩す企業はありません。賃上げのために工場や本社ビルを売却するというのはあり得ない話です。内部留保はへそくりのようには使えないのです。
ただ、デフレからの脱却が進めば、会社が株主や銀行から調達したお金をどれだけ効率的に人や生産設備に投資しているかどうかが問われることになる。内部留保を積み上げるだけの会社は評価されず、自己資本利益率(ROE)や投下資本利益率(ROIC)といった指標が重要度を増すことになりそうだ。


