

編集委員のキーワード解説 KEYWORD
新NISA
株式や投資信託などの金融商品を購入した場合、通常は売却して得た利益や受け取った配当に対しては約20%の税金がかかります。NISAは、この税金が非課税になる特典がついた口座のことで、イギリスのISA(Individual Savings Account=個人貯蓄口座)をモデルにした日本(Nippon)版ISAとしてこの愛称がつきました。
かつては貯蓄を奨励するため、預貯金や国債などの利子が非課税になる「マル優(少額貯蓄非課税制度)」がありましたが、NISAは個人の貯蓄を投資に振り向けるため、2014年1月にスタートしました。2024年1月からは抜本的に制度を拡充した「新NISA」が始まりました。つまり、新NISAは配当や利益が非課税となる口座(仕組み)のことで、「新NISA」という金融商品があるわけではありません。
旧NISAは非課税になる期間が一般NISAなら5年間、つみたてNISAなら20年間に制限されていたため、この期間が終了すると、資産をそのまま保有し続けることができませんでした。新NISAは非課税期間をなくし、いつまでも資産を持ち続けることができます。年間の非課税枠もつみたて投資枠と成長投資枠をあわせて年間360万円と、旧NISA(一般NISAは120万円、つみたてNISAは40万円)より大幅に拡大されました。

非課税のまま金融商品の長期保有が可能になったことで、運用益を再び投資に回す複利運用の効果が上がり、若いころからつみたて投資枠をうまく使えば資産を蓄えやすくなる方途が期待できます。ただ、毎月の積立額を背伸びして高く設定すると、生活費が足りなくなるおそれもあります。
金融商品は預貯金ではないので、元本割れのリスクがあります。金融商品の内容を知ることが必要ですが、NISAの対象となる「投資信託」とはどんな金融商品なのでしょうか。
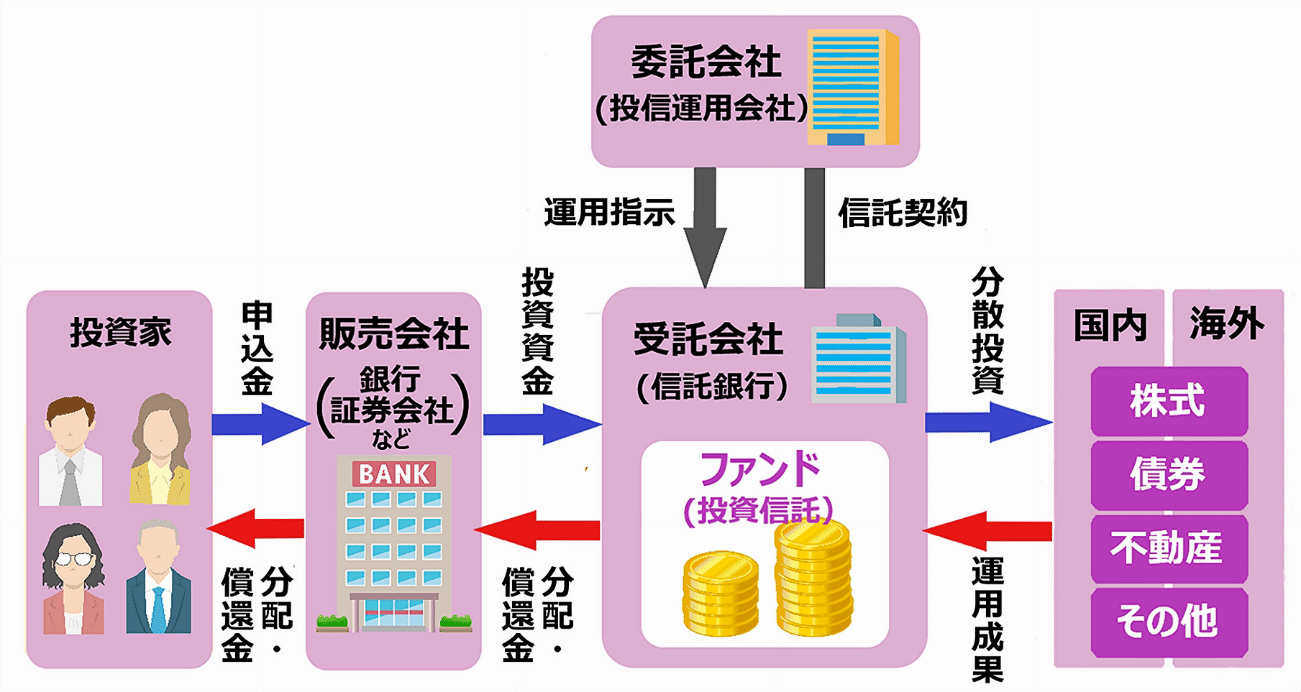
投資信託(投信)とは個人投資家から集めたまとまった資金(ファンド)を、資金運用のプロ(ファンドマネージャー)が運用する金融商品です。投資先は国内外の株式、債券、不動産(REIT)など幅広く、投資信託に投資をするだけで分散投資ができます。
個人投資家は銀行や証券会社などの販売会社から投資信託商品を買い、管理のための証券口座を開きます。ファンドを管理するのは信託銀行で、投資信託の口座は信託銀行が分別管理するので、口座を開いた銀行や証券会社が経営破綻しても、投資家の資金は守られます。
(読売新聞東京本社編集委員 丸山淳一)


