

編集委員のキーワード解説 KEYWORD
長期金利
長期金利が2025年2月13日に1.37%と、15年ぶりの高い水準になりました。そもそも長期金利とは何の金利で、どのように決められているのでしょうか。
YOL読売新聞オンライン「長期金利一時1・370%まで上昇…FRB利下げ観測の後退で」
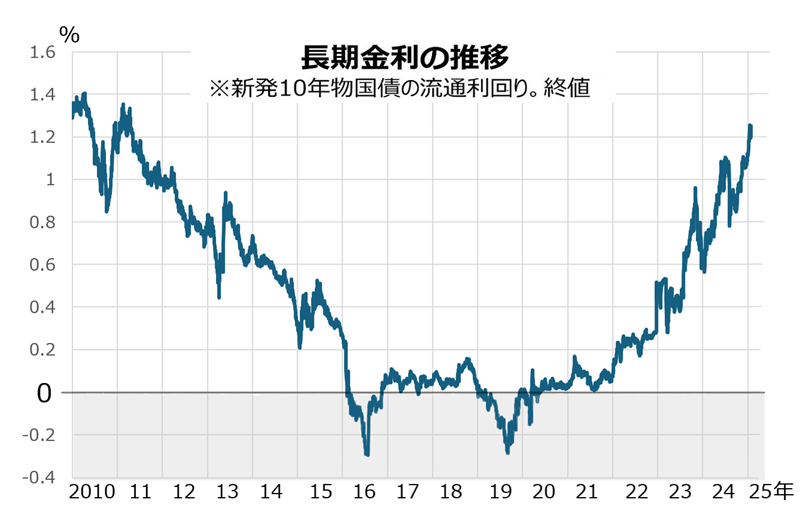
金利とは、お金を借りるときに支払う対価(利息、利子)の割合のことで、借りる期間が1年未満の金利は短期金利で、長期金利は返済まで1年以上借り入れる場合の金利をいいます。普通は借りる期間が長いほど金利は高くなり、長期金利も借りる期間によって金利は異なります。長期金利の代表的な指標となっているのは「新たに発行された借り入れ期間10年の国債(新発10年物国債)の流通利回り」です。
政府は返済期間が長いものから短いものまで、ほぼ毎日新たに国債を発行していますが、新発10年物国債の取引量が最も多いため、長期金利の目安になっているわけです。国債を買った金融機関などは満期まで持ち続けることなく、債券市場で国債を売買しています。「流通利回り」とは、元本の額面価格と市場価格の差額なども加味して計算した年間運用益の割合をいいます。
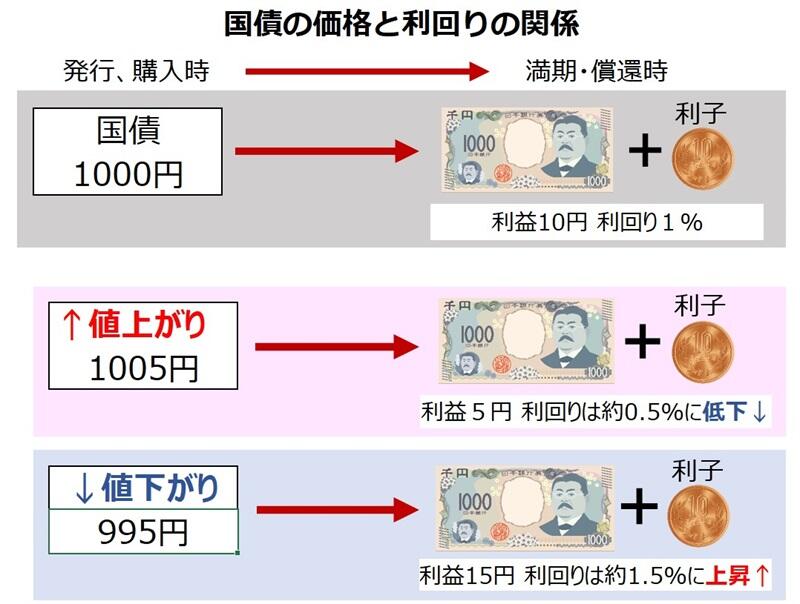
期間1年、利率1%の国債1000円分を発行と同時に買えば、満期が来て償還(お金にかえる)時には10円の利子がついて1010円になります。しかし、満期の前に価格が1005円に上がった国債を買えば利益は5円になり、流通利回りは(1010―1005円)÷1005円=約0.5%に低下します。逆に995円に値下がりした国債の流通利回りは(1010-995円)÷995円=約1.5%に上昇します。つまり、国債は価格が下がると利回りが上がり、価格が上がると利回りが下がります。長期金利が上昇しているのは、新発10年物の国債の価格が下がっていることを示しているわけです。
国債の価格は、景気の動向や、短期金利の推移、物価の変動など、さまざまな要因で変化します。一般的には、好景気の時はみんなお金を使うため、お金の需要が増えて金利は上昇します。株価や物価も上昇が見込まれるので、金利が低い国債を売って株を買ったり、モノを買ったりする人が増えます。通常は、景気がいい時には長期金利は上がり、景気は悪くなると長期金利は低下します。経済の状況を反映して上下する長期金利は「経済の体温計」とも呼ばれてきました。
しかし、今の長期金利の上昇は、必ずしも景気が良くなっていることだけが理由ではありません。日本銀行が、23年まで総裁を務めた黒田東彦前総裁の金融政策を変更していることが関係しています。
日銀はデフレからの脱却を目指し、短期金利の誘導目標(政策金利といいます)をゼロに抑えるとともに、国債を大量に買い入れてきました。短期金利だけでなく、それまで日銀が誘導目標としていなかった長期金利(国債の流通利回り)もゼロに抑えようとしたのです。国債買い入れを増やすと日銀が国債を保有する民間金融機関に支払う国債購入代金も増え、金融市場に多くのお金が出回ります。金利が低いまま世の中に大量のおカネをばらまき、企業や消費者にモノを買ったり投資をしたりするように促せば、デフレから脱却できると考えたわけです。
日銀が国債を買ってくれるので、いくら国債を発行しても価値が落ちることはなく、政府は安心して借金を増やせます。政府も借金を増やして景気をよくしようとしました。しかし、大量に世の中にお金を出しても、企業や家庭はお金をため込むばかりで、あまり使おうとしませんでした。
こんなことを続けたら国の財政規律はなくなり、何かの拍子に国債の価値が落ちたら日銀は巨額の損失を抱えて円(日本銀行券)の信用も失われてしまいます。しかし、当時の黒田東彦総裁は14年には反対の声を押し切って、量的・質的金融緩和(異次元緩和)をさらに拡大しました。
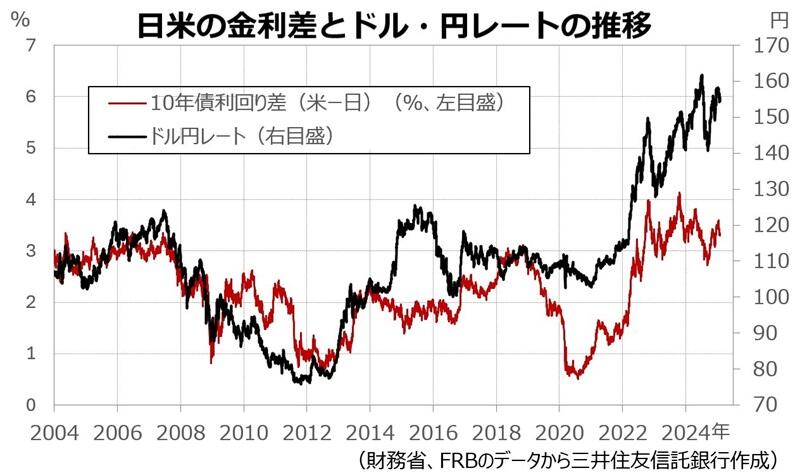
それでも日銀が期待したような効果は上がらず、コロナ禍が終わって米国の金融当局が物価高を抑えるために利上げを始めると、むしろ副作用の方が目立つようになります。円をドルに替えて金利が低い日本国債から金利の高い欧米の国債に資金運用先を移す「キャリートレード」の動きが強まり、円安が進んだのです。
金利には長期と短期があり、為替相場もさまざまな要因で動くため、日米の金利差とドル円レートの動きはぴったり同じではありませんが、日米の金利差が開くと円安が進んでいることが見てとれます。
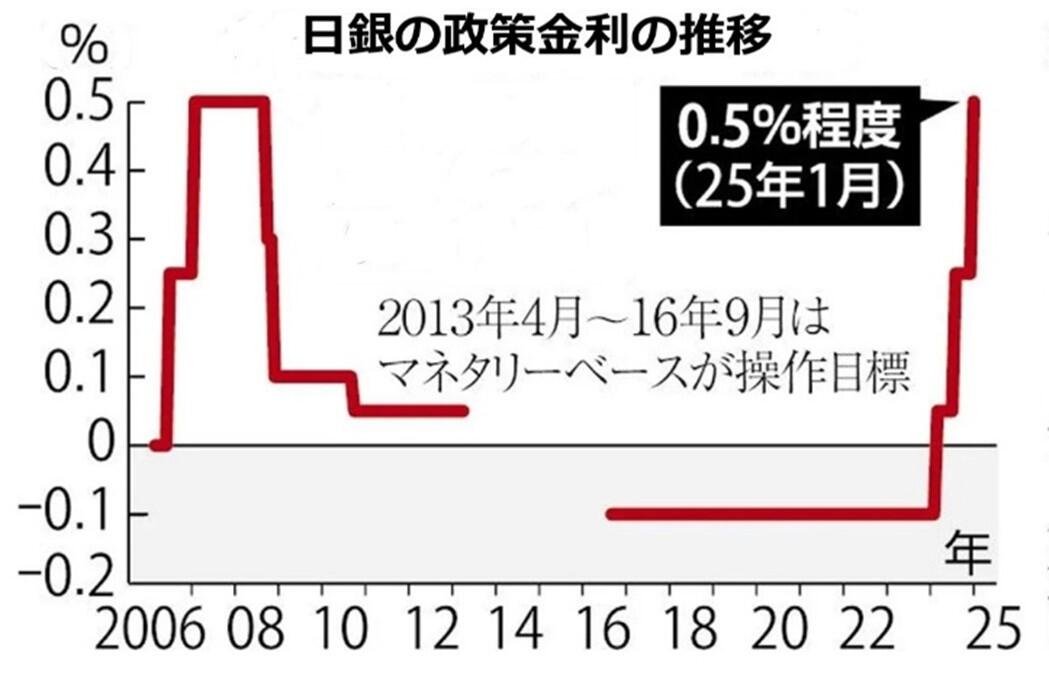
円安によって原油や穀物など輸入品の価格がどんどん上がり、賃金が上がっても物価高に追いつかない状況になると、デフレからの脱却という日銀の当初の目標も崩れてしまいかねません。黒田総裁に代わって就任した植田和男総裁は、24年3月に短期金利の誘導目標をマイナスからゼロとし、長期金利を低く抑え込む政策もやめました。政策金利は25年1月に0.5%まで引き上げられ、植田総裁はさらなる利上げにも含みを残しています。長期金利の上昇は24年まで続いた異次元の金融政策を元に戻す過程での動きで、今後も緩やかに上昇していくとみられます。
これまで説明したように、長期金利の動向は日銀の金融政策に左右され、景気や為替相場、物価はもちろん、住宅ローンや預金、新NISAの金利や利回りなど、わたしたちの暮らしに密接に関係しています。ゼロが1%になっただけ、と考えず、今後も動向を注視しておきたいものです。
(読売新聞東京本社編集委員 丸山淳一)


