

編集委員のキーワード解説 KEYWORD
給付付き税額控除
所得税を減税するだけでなく、中・低所得者には給付を行って生活を支援する仕組みです。欧米の主要国ではすでに導入され、日本でも以前から導入を求める声がありましたが、高市首相が導入に向けた準備を始める方針を示したことで、再び注目されています。

負担軽減額が10万円の場合、〈1〉納めるべき所得税額が10万円のAさんは納税が免除される〈2〉所得税額が5万円のBさんは納税が免除され、さらに5万円の給付を受ける〈3〉所得税が非課税のCさんは10万円の給付を受ける――という仕組みです。納税額が少ない低所得者層には減税しきれない分を給付で補うことで、納税額が少ない人に大きな恩恵がある制度です。
ただ、実現には多くの課題があります。マイナンバー制度が導入されたとはいえ、個人の収入や資産は完全に把握されておらず、必要な人すべてに公平に給付することは簡単ではありません。すでにある生活保護の仕組みも見直す必要がありますが、そもそも日本は対象となる人の2割程度しか生活保護を受けていないとみられています。納税額は少ないものの、多額の資産を持つ人は給付対象とするのかどうか、恒久的な財源をどう確保するのかといった問題もあります。
制度設計に時間がかかり、実施まで数年かかることが予想されるため、立憲民主党は全世帯に一定額を給付した上で、所得が多い人ほど給付金への課税額を増やし、実質的な給付額が低所得者層ほど多くなる仕組みを検討しています。ただ、この仕組みでは給付額の範囲でしか支援額を調整できません。
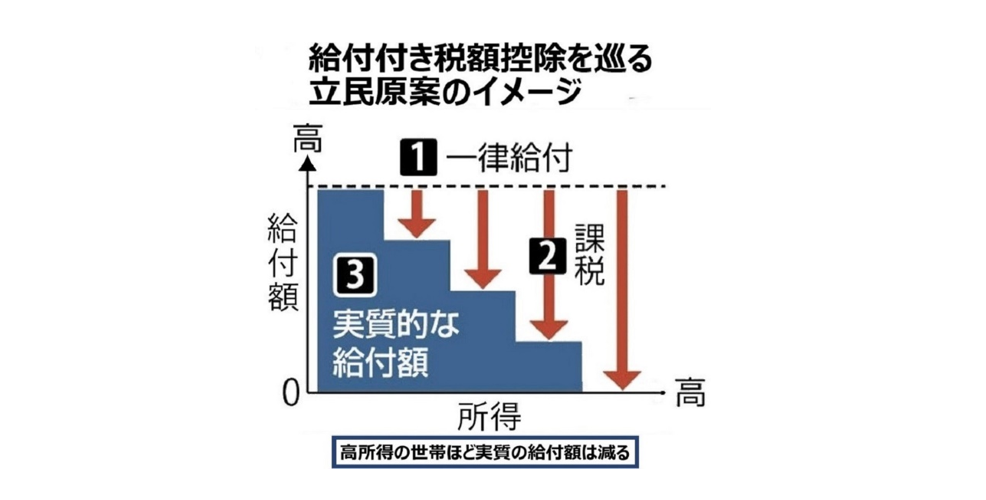
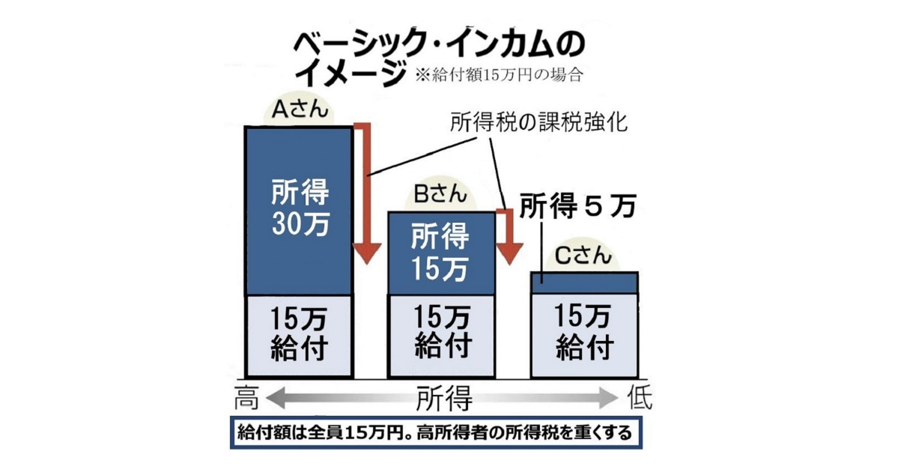
立民の案は、給付付き税額控除をさらに一歩進めた「ベーシック・インカム」という考え方に似ています。ベーシック・インカムとは、国民全員に暮らしに必要な生活費を給付した上で、高所得者層に所得課税を強化する考え方です。支援が必要な人にも給付を生き渡らせることができ、生活保護などとあわせた給付とすることで、複雑な制度の見直しをせずにすむ利点がありますが、国民全員が不自由なく暮らせる給付が受けられるようになれば、働かずに遊んで暮らす国民が増えてしまうことを心配する声もあります。
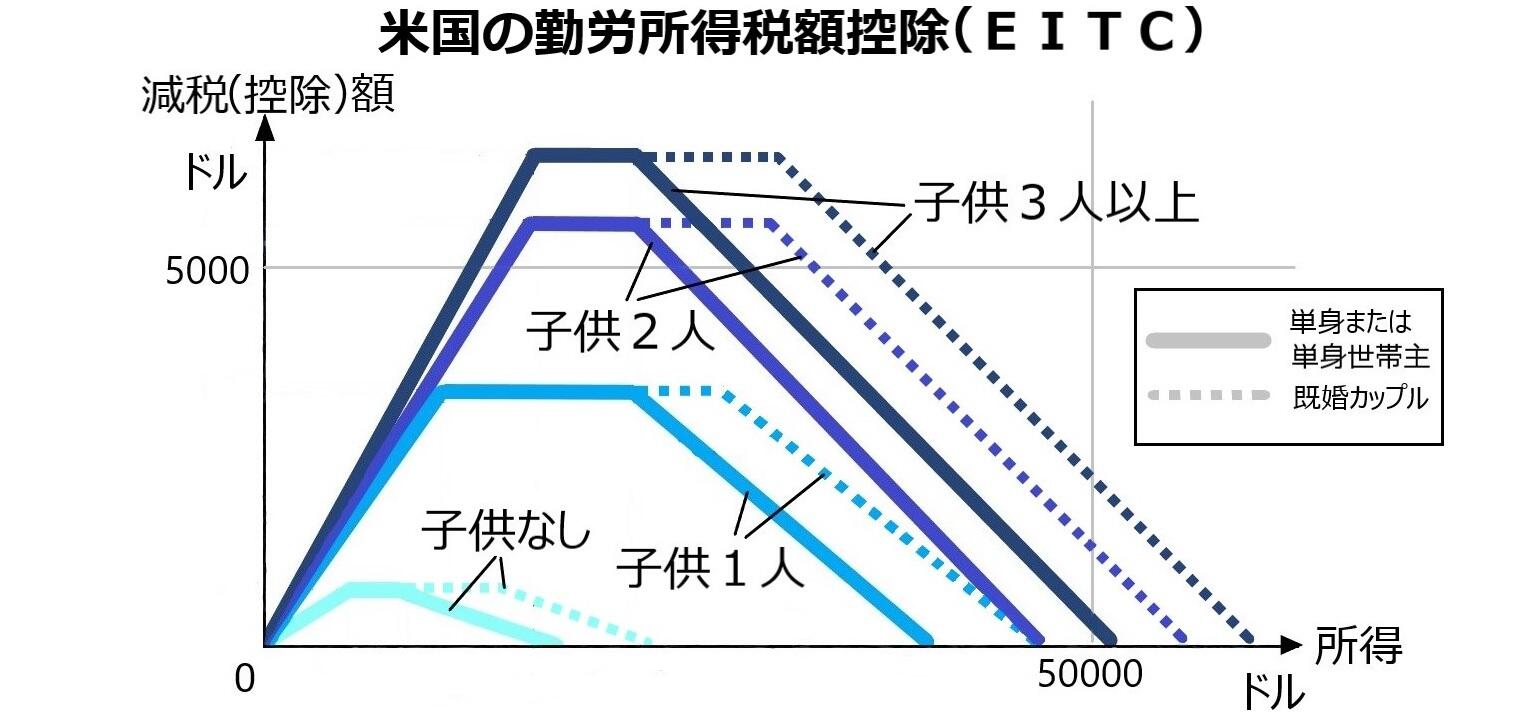
米国の勤労所得税額控除制度(Earned Income Tax Credit=EITC)は、勤労意欲が低下しないよう途中までは働くほど減税額を大きくし、所得額が一定額を超えると軽減額が徐々に減る仕組みにしています。子供が多いほど軽減額を大きくし、子育て支援策も兼ねる仕組みとしています。ドイツでは18歳未満の子供か、25歳未満の学生を養育する世帯が対象で、児童手当の支給と減税のどちらか有利な方が適用されます。
しかし、さまざまな目的を兼ねているため仕組みが複雑になり、支援を申請することは恥ずかしいという思いもあって、積極的に利用されているとは言えない状況なようです。欧州でも給付事務にあたる行政の負担が大きい、として一律給付に切り替える動きもでています。
(読売新聞東京本社編集委員 丸山淳一)


