

編集委員のキーワード解説 KEYWORD
ビハインド・ザ・カーブ
英語(behind the curve)には「遅れる、後手に回る」という意味があり、経済用語としては、中央銀行の金融政策変更のタイミングが景気や物価の変動から遅れてしまうことをいいます。これまでは米国の連邦準備制度理事会(FRB)の金融政策に関して使われることが多かったのですが、最近は日本銀行に対し、政策金利の引き上げ(利上げ)が遅れて物価高や円安を招いているのではないか、という指摘の中で使われるようになっています。
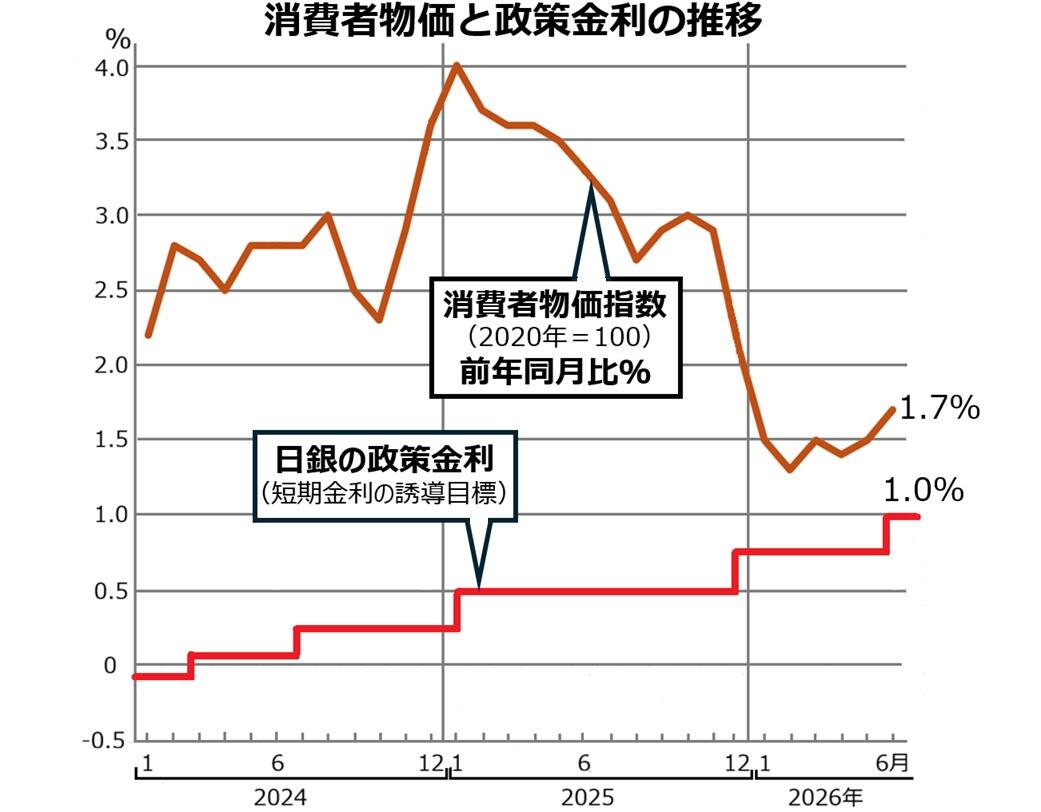
マイナス金利を解除した2024年以降の消費者物価と政策金利の推移を見てみると、政策金利は徐々に引き上げられてきましたが、物価を抑えることができているとはいえません。中東情勢の変化など予測できない動きがあったとはいえ、米国との金利差もなかなか埋まらず、この間に円安が進んで物価高に拍車がかかっています。植田和男総裁は対応が遅れているとの見方を否定し、「今後もビハインド・ザ・カーブに陥ることがないよう、様々なデータや情報を丁寧に点検していく」と語っています。
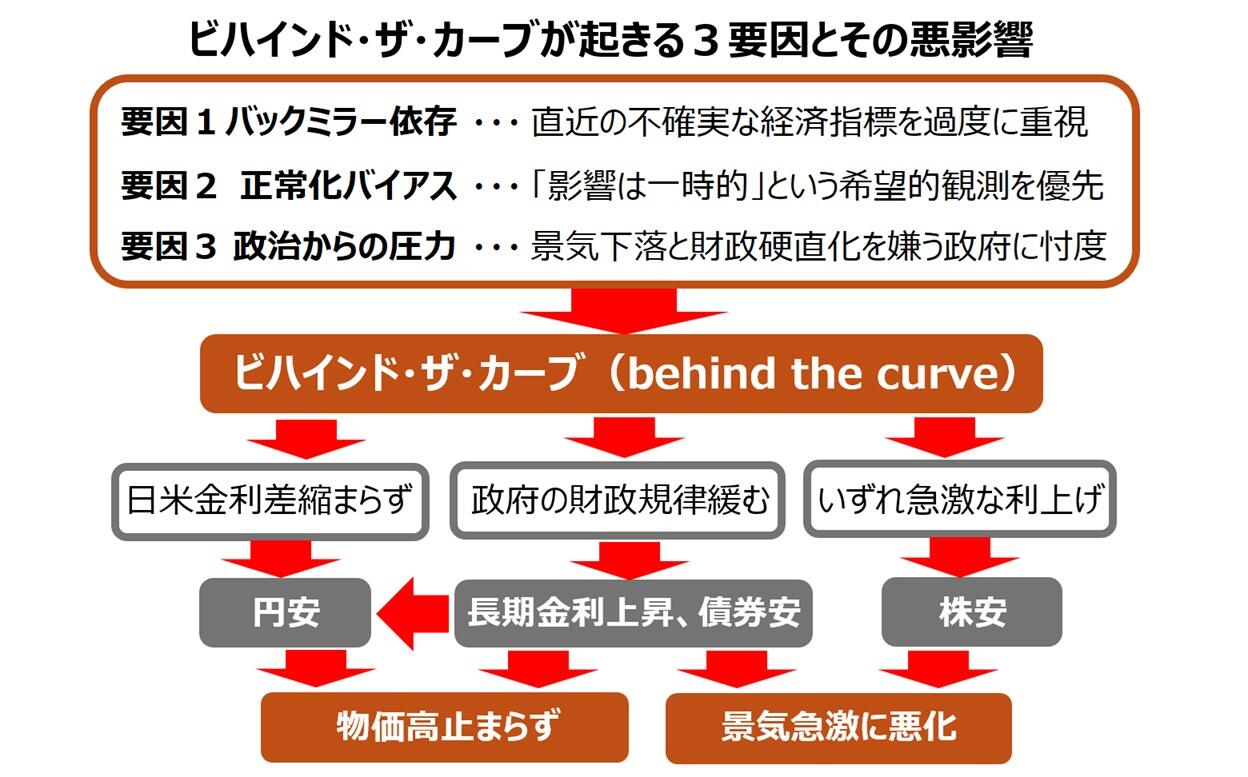
金融政策の専門家がそろう中央銀行がビハインド・ザ・カーブに陥る要因は、主に3つあるといわれています。金融政策は経済の先行きを見越して変更しなければなりませんが、判断の根拠とするのは直近のデータといっても過去のもので、しかも速報値の経済データは後に大きく修正されかねません。
「中央銀行は前方の曇った窓ガラスとバックミラーと不正確な速度計を見ながら、曲がりくねった道路を走るドライバーのようなものだ」といわれます。プロのドライバーでも見通しの悪い道路をバックミラーを見ながら前に走るのは容易ではなく、判断が遅れてしまうのです。
また、大きな変動があっても「一時的なもので、先行きの予想を大きく変える必要はないだろう」という希望的な観測を優先しがちである、という「正常化バイアス」も判断を遅らせます。米国ではコロナ禍後に物価が急上昇しましたが、FRBは一時的なものと判断し、利上げで物価を抑えるのが遅れました。
政治の圧力もあります。利上げは景気を冷やし、景気が悪くなると政権与党の支持が減るため、政府は利上げを嫌います。利上げで国債の利払い費が増えて政策に使えるお金が減る(財政の硬直化といいます)ことも望みません。2026年の「骨太の方針」には、日銀に「安定的な物価上昇実現のため、適切な金融政策運営」を求める趣旨の文言があります。市場はこの文言を「政府による日銀への圧力」と受け止め、長期金利上昇と円安が進む「骨太ショック」が起きました。
ただ、7月31日に日米が円買いの協調介入に踏み切ったことで、日本政府は日銀に利上げをけん制する圧力は消えたという見方もあります。米国のベッセント財務長官は(為替)介入で市場にシグナルを送ることはできても、相場の流れを変えるのは政策だ。(日銀の植田総裁は)必要なことを実行すると信じている」と述べ、日銀に利上げを促したからです。米国の通貨当局のトップが日銀にビハインド・ザ・カーブに陥らないよう求めるのは異例のことで、日銀は早期の追加利上げに踏み切るという観測も出ています。
(読売新聞東京本社編集委員 丸山淳一)


