

タイアップ TIE-IN
人生も、お金も、健やかに。【vol.1】
~ファイナンシャル・ウェルビーイングの実現に向けて~
三井住友信託銀行の井戸照喜専門理事が解説
ファイナンシャル・ウェルビーイングとは、何か、どうやったら高められるのか、お金にまつわる不安は消せるものなのか――。三井住友信託銀行と目覚めよJAPANのタイアップ企画では、Vol.1とVol.2で、ファイナンシャル・ウェルビーイングの実現に向けて今すぐ実践できることをご紹介します。
2012年の58.0%から右肩上がり、2024年には75.4%――。
この数字を見て、皆さんは何の数字かわかりますか。株価に関連すること?たしかに、2012年から日経平均株価(225種)は右肩上がりです。でも、違います。
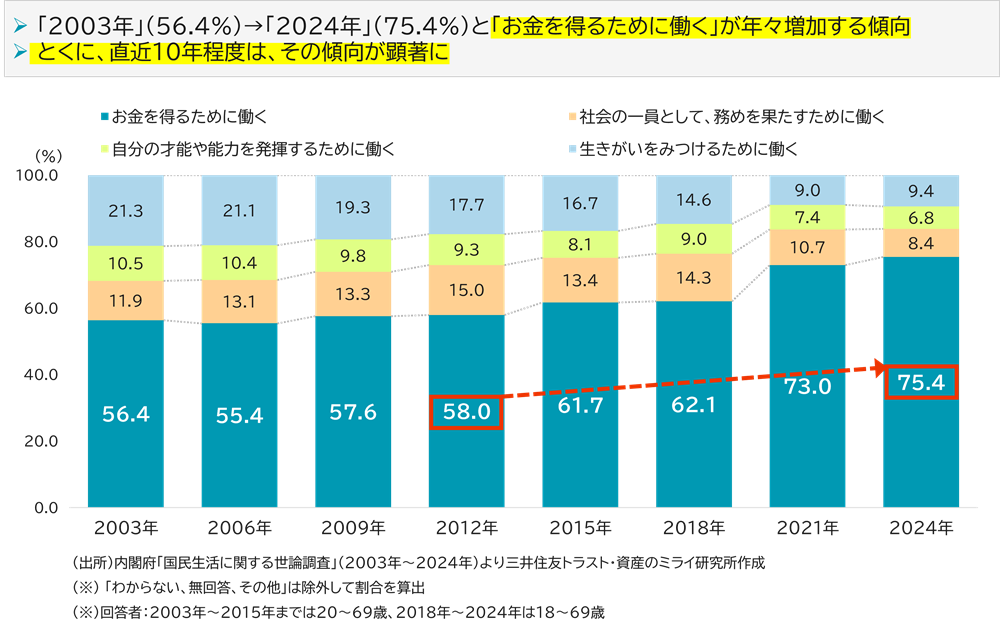
こちらのデータは、 内閣府の「国民生活に関する世論調査」で、「働く目的は何か」をたずねた調査結果で、「お金を得るために働く」と答えた人の割合です。多くの人がお金にまつわる「不安」を抱えながら働いていることがよくわかります。働きがいや意欲に大きく影響するお金の不安を解消するには、どうしたらいいのか。Vol.1は、金融リテラシーの向上に長らくかかわってきた三井住友信託銀行の井戸照喜専門理事が解説し、Vol.2はお金にまつわる3大不安に対して処方箋を示します。
働き方の多様化でも増える「お金のために働く」
――「お金を得るために働く」。ワーク・ライフ・バランスから、働き方が多様化して「生活」の中に「働く」があるワーク・イン・ライフへと変わってきていますが、ここ10年程度をみると、働く理由として「お金」が顕著に増加しているのは、なぜでしょうか。
井戸専門理事)
三井住友トラスト・資産のミライ研究所が2023年実施した実態調査では、金融の知識・情報を持って判断できる「金融リテラシー」の充実と「働く目的」とに関係があることがわかりました。金融リテラシーが充実している「良好」な人ほど、働くことについて「お金」だけが目的でなく、「生き甲斐」や「社会へのかかわり」といった別の動機を持ち合わせていました。年収の高い低いに関係なく、各収入区分で同じ傾向が見られました。
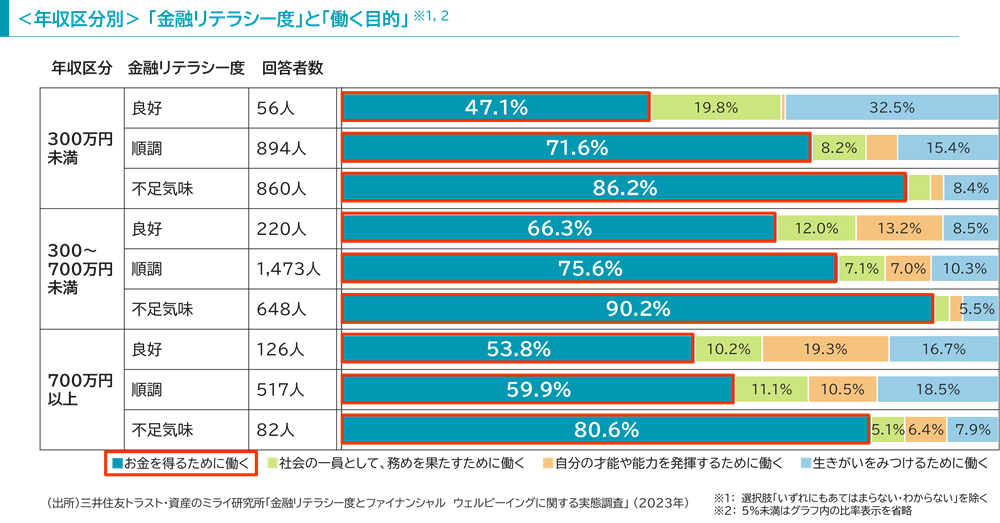
こうした点から考えられるのが、金融リテラシー度が不足気味の人ほど、お金にまつわる不安を多く抱え、仕事が収入を得るための目的になりがちということです。
金融リテラシー度が低いと、資産状況を把握できていなかったり、将来への経済的な備えが不足していたりするため、子供の教育費や老後の生活費など漠然とした不安につながりやすいと思われます。金融リテラシー度と一定の収入があれば、貯蓄をはじめ、運用や保険といった金融商品を活用することでお金にまつわる不安を和らげることができます。この安心感こそがファイナンシャル・ウェルビーイングの「土台」であり、その安心感が給与に対する意識の変化につながっていくのではないかと考えています。
――ファイナンシャル・ウェルビーイングの実現に向けてどうすればいいですか。
井戸専門理事)
ファイナンシャル・ウェルビーイングは、収入や資産の多い少ないで決まるものではありません。また、金融に対する専門的な知識の多さでもありません。一定水準の経済力があれば、あとは、自分自身で将来を見通して働く場所や暮らし方、結婚・子育てなどのライフイベントなどに対して選択肢を持ち、判断、行動できるかどうかで、ファイナンシャル・ウェルビーイングの充実度は大きく変わってきます。
中でも、ポイントは「行動」です。これまで金融リテラシーに関わる業務や研究に30年以上にわたり関わってきた実感からすると、この「行動」までというのが一筋縄ではいかないところです。
ファイナンシャル・ウェルビーイングは、「不安の解消」(マイナスをゼロ)にとどまらず、「自律的に行動できる状態」(ゼロをプラス)にすることでもあり、その向上には、学ぶ、把握、相談、行動という「4つのプロセス」を揃えることが重要となります。
――いったい金融リテラシーとは、お金をより多く増やす人だったり、金融商品に詳しい人だったりする人が高いのでしょうか。
金融リテラシーで最も大事なことは、個々人が自分の今と将来を見据えて、その全体の中で、お金にまつわる選択肢を備えることです。自律的に判断・行動できるような知識・情報を持つこと。「お金のことは何とかなる」と思える程度に自分自身の収入や資産、支出の状況や見通しを把握することです。
金融の専門家になる必要はありません。ある程度の知識を持って判断できる、自分で資産の管理、金融商品・サービスを選べる力です。そういう意味では、専門家に相談するという「判断」も金融リテラシーの一つと言っていいと思います。
経済環境は人によってさまざまです。年齢や働いている環境も違います。たくさんのライフイベントを控えている20代、30代にはそれぞれの考えがありますし、セカンドライフが迫る50代や、セカンドライフにさしかかっている60代にはそれぞれの向き合い方があるでしょう。
皆さんの金融リテラシーを把握する一つのツールとして、三井住友信託銀行では、「資産のミライ健康診断」をご用意しています。
不安の「見える化」で生涯現役
――自分自身の不安が見えたとしても、不安にどう向き合ったらいいでしょうか。
井戸専門理事)
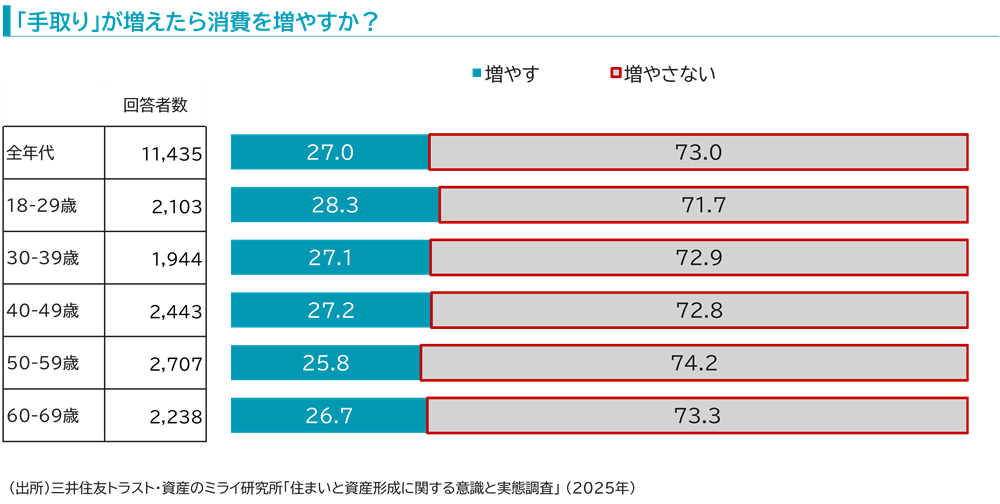
お金に対する不安で最も多いのが、漠然とした不安であり、物価高の中で生活費や老後資金に対する不安が中心と考えられます。資産のミライ研究所の「住まいと資産形成に関する意識と実態調査」(2025年)では、「手取り」が増えたときに消費を増やすかどうかたずねたところ、全世代で「増やさない」が7割を超えました。その理由で最も多かったのが「漠然とした不安があるから」でした。

不安を解消するための考え方をご紹介します。
自分自身の人生を会社に見立てて経営者になったつもりで、考えてみてください。
“人生の経営者” になるという発想です。
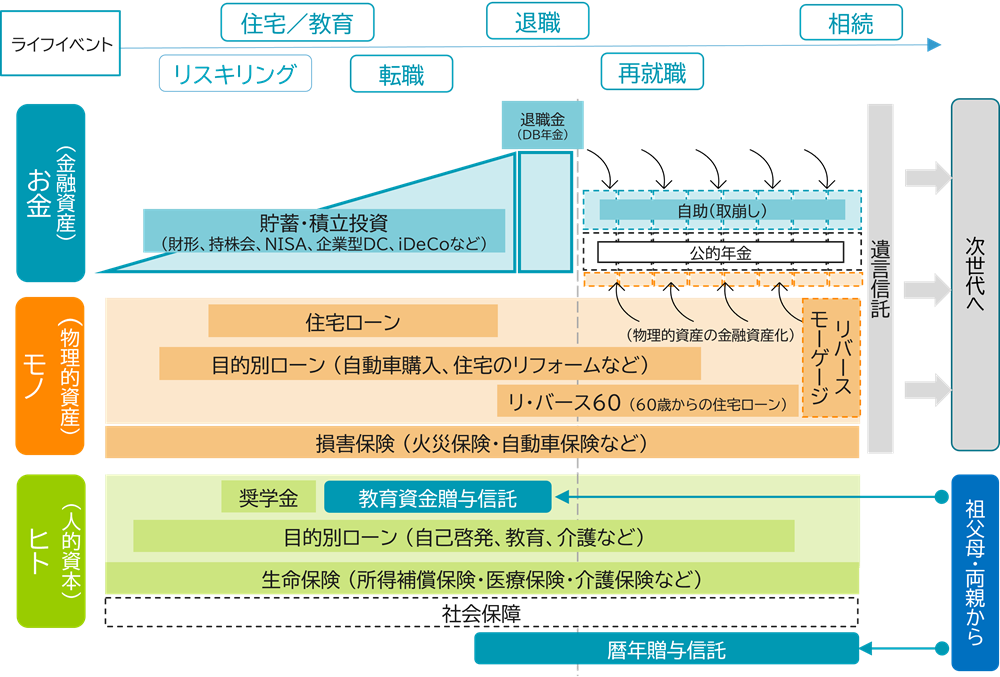
ビジネスで「ヒト、モノ、お金」と言われるように、自分自身の人生も、健康や学習などの「ヒト」(人的資本)、住宅や自動車などの資産「モノ」、そして、現預金や金融商品などの「お金」という3つの視点で、老後までを見通してみてください。
まずお金であれば、貯蓄や積み立て投資をどのようなバランスで実施するか。例えば、収入がまだ多くなく、ただ結婚や子育てなどライフイベントを控える若い年代と、子育ても終えてセカンドキャリアが近づいている年代では、積み立て投資で活用する「器」も違ってきます。ライフイベントなどでお金が必要になる可能性があればいつでも手元資金に変えられるNISA(少額投資非課税制度)を厚めに、老後資金として残しておきたいという人は原則60歳まで現金を引き出せないiDeCo(個人型確定拠出年金)に多く振り向けるといったことです。住宅や自動車に対しては、住宅ローンやオートローンを利用すれば「足りない資金」を補えますし、さらに、損害保険に加入しておけばモノという資産の毀損に備えることもできます。このように知識・情報をもとに選択肢を持っておけば、不安の元となっている足りない部分、必要な資金と金融資産の「ギャップ」を埋めていくことができます。
金融商品・サービスの役割は、どれも、自分自身の将来を見渡した時に、このような「ギャップ」を埋めるものと捉えて活用するのがよいと思います。
――実行して見える世界とは?
井戸専門理事)
不安を「見える化」して、備えることができてくれば、お金の不安に振り回されることなく、自分自身がこれから「どう生きていきたいか」ということを出発点に、考えることができるようになります。転職できるかもしれないですし、リスキリングに取り組むきっかけにもなります。セカンドキャリアで、自分が求めていた、あこがれていた仕事や生活を手にできるかもしれません。生き甲斐や働き甲斐といった人生の充実を感じるための要素の一つとして、仕事を人生に取り込む「ワーク・イン・ライフ」を実現すれば、人生100年時代の「生涯現役」も可能になるかもしれません。
*
Vol.2は、お金にまつわる「不安」に対して具体的な処方箋をご紹介します。


