タイアップ TIE-IN
人生も、お金も、健やかに。【vol.2】
~ファイナンシャル・ウェルビーイングの実現に向けて~
三井住友信託銀行の井戸照喜専門理事が解説
三井住友信託銀行がご紹介するファイナンシャル・ウェルビーイングの実現に向けた、資産形成のアドバイスに長らくかかわってきた三井住友信託銀行の井戸照喜専門理事のインタビューに続き、Vol.2は、暮らしの中で直面するお金にまつわる「3大不安」について、テーマごとに不安の背景とその処方箋をご紹介します。
不安No.1への処方箋は「時間」の使い方
不安❶【老後資金】
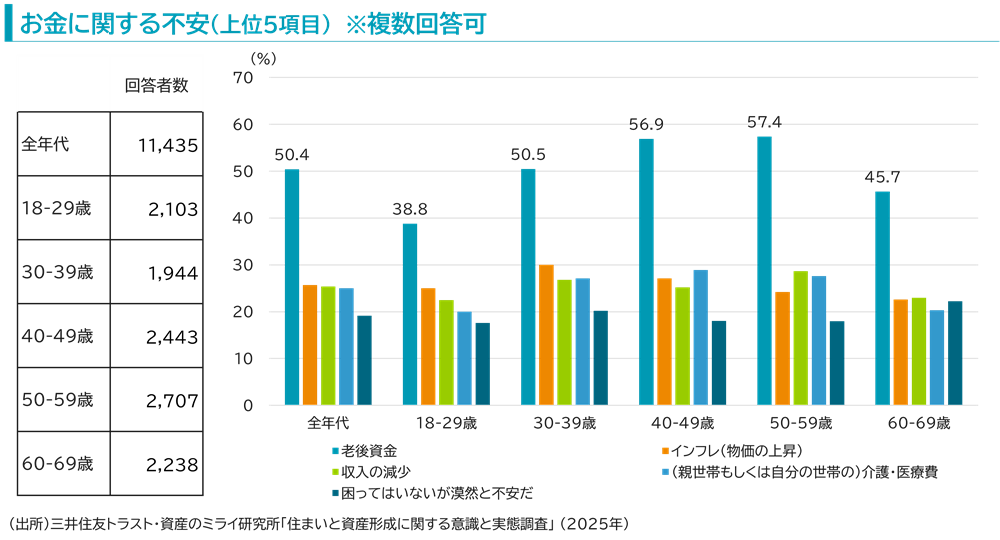
三井住友トラスト・資産のミライ研究所の調査では、「お金にまつわる不安」としてもっとも回答が多かったのは、全世代共通して「老後資金」でした。
若年層からセカンドライフが近づくにつれて、徐々に不安に思う人の割合が増えています。不安度の高まりが、よくわかります。
ただ、この「老後資金」の不安。打つ手は、実はたくさんあるんです。
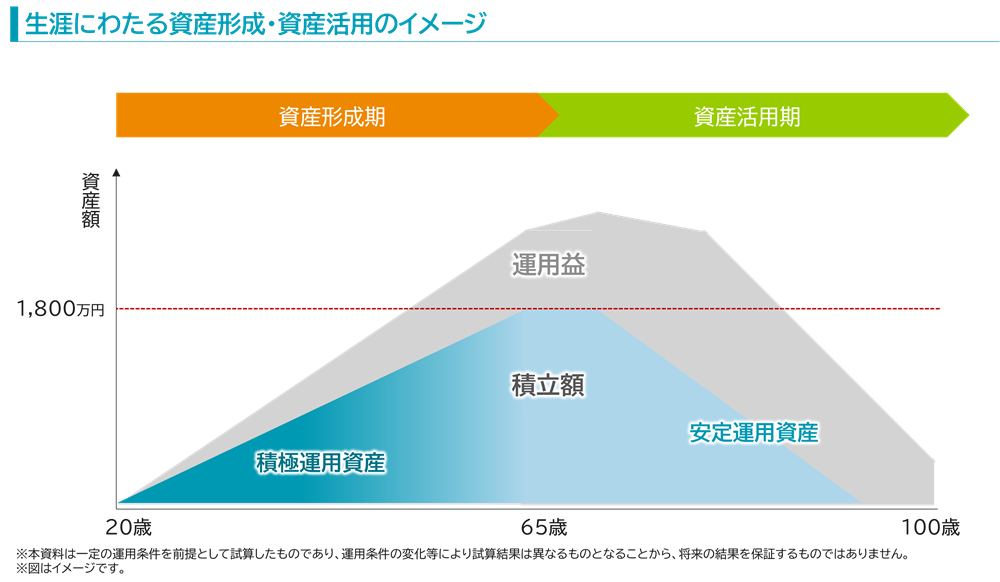
その理由は「時間」です。現役世代の方は時間をうまく味方につけて、老後に備えた「資産形成」を進めることができますし、セカンドライフに突入している方も10年~20年といった期間を掛けて、資産運用しながら、取り崩していく「資産活用」という考え方があります。
不安払しょくに向けて、Vol.1でもご紹介しましたが、まずやることは、不安の「見える化」です。老後の生活費をご紹介します。
「生活費」の水準は、世帯構成や消費に対する考え方など個人差の大きいものです。総務省の家計調査によると、消費支出の1か月平均は、2人以上世帯で月約32万円余りとなっています。しかし、関東は約35万円に対し、最も低い九州・沖縄は約28万円と、7万円もの差があります。
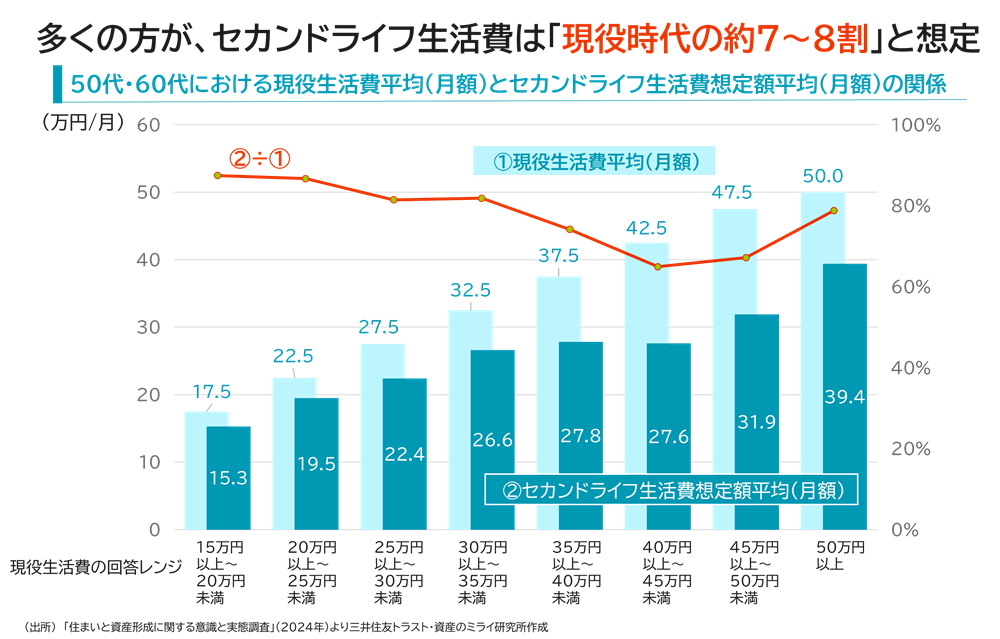
ですが、一人ひとりが現在の生活費から老後の生活費をある程度想定することは可能です。三井住友トラスト・資産のミライ研究所が50-60代を対象に実施した老後生活費の見込み額は、現役生活費が月額25万円以上だった場合、どの区分でも、おおむね「現役時代の約7~8割」と想定していることがわかりました。
老後の生活費としては、前提として、老後にもらえる公的年金があります。例えば、会社勤めの人の場合は、国民全員が受け取れる老齢基礎年金と老齢厚生年金のモデル年金は2024年度の水準で23万円程度(夫婦の基礎年金+夫の厚生年金)とされています。現役時代の年収(手取り)の61%程度で、老後の最低限の生活費は、おおよそまかなえる水準かと思われます。公的年金は、この現役世代の年収(手取り)に対する水準を将来にわたって50%以上とするように公的年金は制度設計されています。
そう考えると、現役世代の年収の20%分ぐらいを「自助」で備えることができるようにすればよいことになります。
そこで味方になるのが、処方箋として挙げた、「時間」です。
若い時から老後の資金を考えることで、資産形成の選択肢が広がります。その代表格が、iDeCo(個人型確定拠出年金)です。
iDeCoは、20歳以上の人が自ら掛け金を拠出して自ら運用し、資産形成する年金制度です。運用なので元本を下回る可能性がある商品もありますが、iDeCoでは、掛け金や運用益について税制上の優遇が受けられるメリットがあります。
原則として60歳以降にしか受け取れないので、老後資金としての活用が前提となりますが、老後資金が不安な方にとっては長い時間をかけて着実に積み立てることができるうえ、掛け金に対して所得税が非課税になったり、通常は金融商品の運用益に対してかかる税金が非課税になったりメリットは大きいです。
物価上昇を払しょくする味方は、資産運用や外貨預金
不安❷【ライフイベントへの負担】
モノの値段が上がって生活が苦しいという話は、よくニュースでも取り上げられています。賃上げも広がっているものの、賃金の上昇率よりも物価の上昇率の方が大きいことが問題になっています。結婚や出産などのライフイベントに備えるときに、物価上昇のことはどのように対応したらいいのでしょうか。
結婚費用は約416万円、マイホーム購入費用(建売住宅)は約3603万円(全国平均)、高校までの教育関連費用は公立で約577万円、私立で約1840万円――。
ライフイベントに伴う支出は、金額が大きくなります。そのほかにも、レジャーや医療費、子供の結婚費用の援助など。何かとお金の問題は、人生について回ります。
その不安を和らげる第1ステップは、生活に必要な資金と、余裕のあるお金を「見える化」することです。自分の収入と支出としっかり向き合い、少しずつでも資産形成していくことから考えましょう。
また、先ほど確認したライフイベントの費用はこれまでのデータですので、物価上昇を考えると「貯蓄」だけで準備するのではなく、資産運用も活用していくことを考えましょう。
最近では、若い世代も貯蓄や投資に資金を回しているというデータもありますが、投資で活用したいのが、NISA(少額投資非課税制度)です。
NISAは、先ほどお話ししたiDeCoと同じように運用益が非課税となる優遇が受けられる投資制度です。iDeCoと異なり、年金ではないため、途中で現金化することもできます。掛け金に対して所得税が非課税になるiDeCoより税メリットは小さいですが、引き出しの自由度は大きいところがNISAの特徴といえます。

ですから、収入がまだそれほど多くなく、ライフイベントが控えていたり、趣味などにお金を使ったりしたい若いうちはNISAを多めにして、高齢になるにしたがってiDeCoを増やしていくというイメージで取り組むのが合理的ではないかと思います。
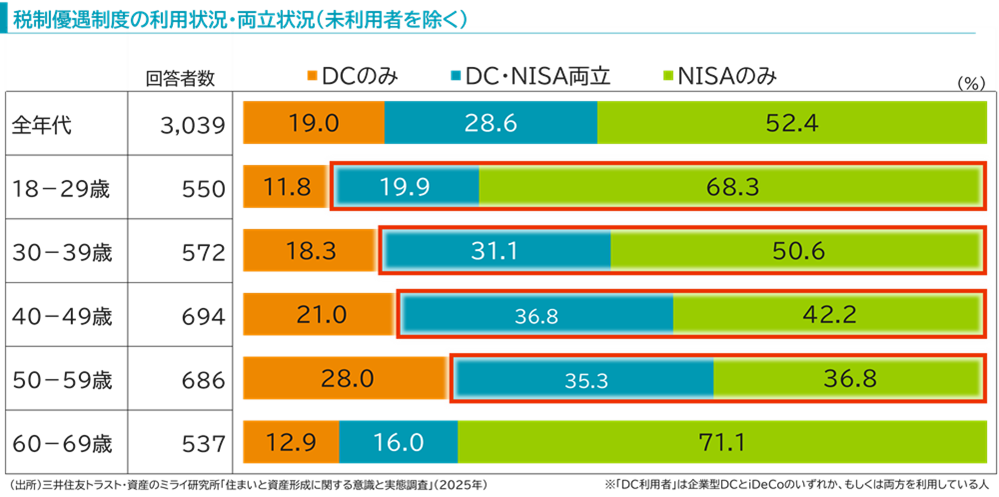
資産のミライ研究所のアンケート調査によれば、確定拠出年金(企業型DC、iDeCo)またはNISAを活用している人は、まだ、3割程度ですが、それだけに投資に関する感度が高い人であるともいえますが、このような人の利用状況を確認すると、やはり若いうちはNISAの割合が高く、60歳に近づくにつれて確定拠出年金(企業型DC、iDeCo)の割合が高いことが分かります。
最近の物価上昇への備えとしては、輸入に頼っている割合が高い食料品や光熱費の上昇が気になるというのであれば、円ベースの預貯金の一部を外貨預金にしておくのも立派な「備え」の一つと言えます。
また、ライフイベントで想定していなかったような「万が一」、世帯主の急死、風水害や事故、火災などに対応しやすいのは生命保険(ヒト)や損害保険(モノ)です。
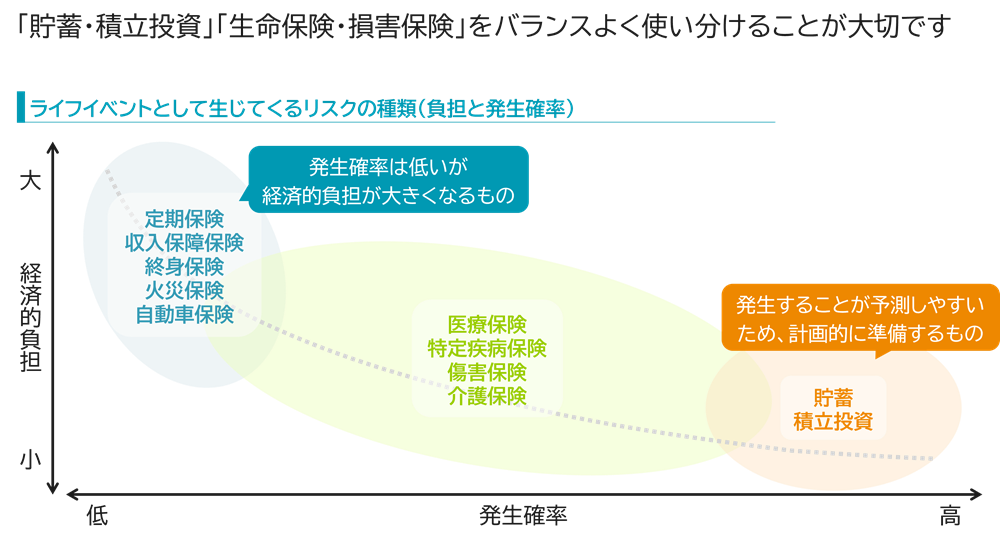
このように考えると、「貯蓄・積立投資」と「生命保険・損害保険」は、いずれも「ライフイベント」に備えるための手段という意味では、対立するものではなく同じ目的であるともいえますが、それぞれに特徴があります。ある程度、発生時期が予測できるライフイベントに対しては、「貯蓄・積立投資」で備え、発生確率は低いものの、発生したときの打撃が大きいものは「生命保険・損害保険」で備える、というのが合理的な考え方ではないでしょうか。
持ち家がいい?住宅ローンは退職金で返すべき?
不安❸【住まいの費用はどうしたらいい】
お金の悩みで多いのが、住まいです。
賃貸物件に住み続けるのがよいのか。住まいを購入するのがよいのか。こればかりは決まった正解がある訳ではありませんが、住まいを買う時に多くの人が利用するのは住宅ローンです。かつては、住宅ローンでマイホームを買って、退職金でローンを完済し、年金で暮らすという方も多かったかと思います。しかしながら、人生100年時代となってライフスタイルも多様化する中、それが定説ということでいいのでしょうか。
人生100年時代では退職金で「住宅ローン完済」は得策ではないかもしれません。セカンドライフが長くなっているがゆえに、趣味のお店を始めたい、好きなことを学び直してみたい、あるいは、家族で突然大きなお金が必要になることがあるかもしれません。
個人が資金を準備するときに、一般的には「住宅ローン」は他の借入よりも非常に低い金利となっています。ローンの中でも特殊な存在といえます。退職金で「住宅ローン完済」をした後に、セカンドライフで新たな資金が必要となったときに、新たな借入をするのはハードルが高いですし、借入できたとしても金利は高くなりがちです。
また、住宅ローンには団体信用生命保険がついていることが多く、万が一の場合には、住宅ローン残高がゼロになりますので、生命保険に入っているのと同様の効果があります。自分の病歴によっては、新たな生命保険に入ることが困難な場合もありますので、セカンドライフでの資金の必要性やご自身の病歴などの要素も考慮したうえで、住宅ローンの残債を退職金で一括返済するのか、「金融資産と住宅ローン」を両建てで持つのかを検討した方がよいと思います。
また、賃貸でなく持ち家であれば、リバースモーゲージやリースバックのように持ち家があることでセカンドライフの資金を捻出するような商品・サービスも増えてきています。
こうした選択肢があるということは、いま住宅ローンを抱えている方や、セカンドライフが迫っている方だけでなく、これからマイホームの購入を検討していたり、将来的にマイホームについて考えたりしている若い世代の方たちにも意識してもらいたいポイントです。
*
ファイナンシャル・ウェルビーイングを高めるためには、将来のライフイベントを適切に把握し、不安を解消し、選択肢を増やすことを通じ、生き甲斐・働き甲斐を感じる「自分らしい人生」を送っていけるようにすることが大切になります。 Vol.1のファイナンシャル・ウェルビーイングの解説インタビューについてもぜひご覧ください。