

契約における会計情報の重要性
ー財務制限条項に注目してー
中村 亮介(なかむら りょうすけ)/商学部 教授
専門分野:財務会計論/実証的会計分析
財務制限条項とは
財務制限条項とは、資金の借り手と貸し手の間で結ばれる契約(債務契約)に付される約束事・誓約(covenant)のうち、特に借り手企業の財務諸表ないし会計情報に依拠したものを指す。たとえば、「利益をマイナスにしない」などが挙げられる。こうした財務制限条項は、融資先企業をモニタリングするうえで重要な役割を持っているとされる。この条項がどのような意味をもつのか、そしてどのように条項をデザインすればよいのかを検討している。
ペナルティが科されることが少ない財務制限条項にどのような意味があるか
借り手はこの約束事である財務制限条項を遵守する必要があり、これに違反した場合には、通常、ペナルティとして資金の即時一括返済などが命じられる、と契約に書いてある。しかし、実際に日本企業の債務契約を調査したところ、そのペナルティが猶予あるいは意図的に回避されていることが分かった(下の図を参照)。
図 財務制限条項抵触企業の抵触年度の態様
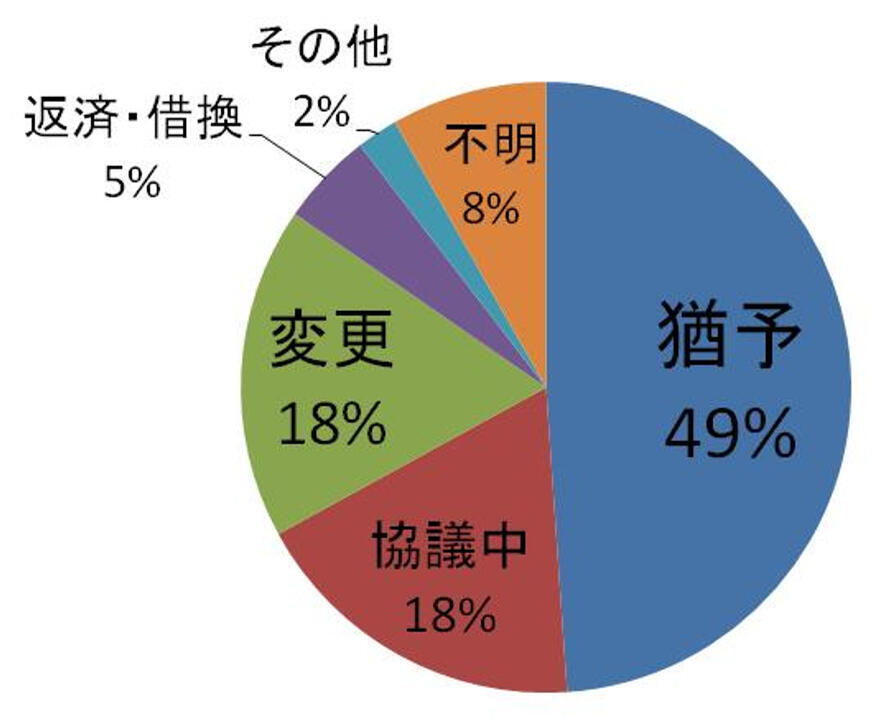
出典:『財務制限条項の実態・影響・役割-債務契約における会計情報の活用-』中央経済社、2018年、76頁を一部修正。
このことは、日本企業における財務制限条項にはあまり意味がない、つまり、日本の財務制限条項は破っても罰がない画一的な約束事というように見えてしまう。では、本当に「意味がない」のか。これが私の債務契約研究の動機となっている。
分析の結果、日本の財務制限条項に抵触した企業は、配当行動、投資行動および資金調達行動が抑制される傾向にあることがわかった。また、投資家も条項抵触に関する情報ないし情報開示の程度を考慮して意思決定を行っていることが示唆された。これらのことは、直ちに一括返済などのペナルティが科されなくても、条項抵触および条項情報の開示内容が各利害関係者の行動に広く影響を及ぼすことを示している。
財務制限条項でよく用いられる「経常利益」にどのような意味があるか
もう一つ、私が注目しているのは、財務制限条項の内容、具体的には条項で使われる利益の種類である。日本の企業を調査すると、利益を一定の水準以上に保つことを求める「利益維持条項」の約75%で,経常利益が使われていた(下の表を参照)。営業利益や当期純利益など、さまざまな利益があるなかで、なぜ経常利益が選ばれるのだろうか。
表:利益維持条項で用いられる利益指標の定義
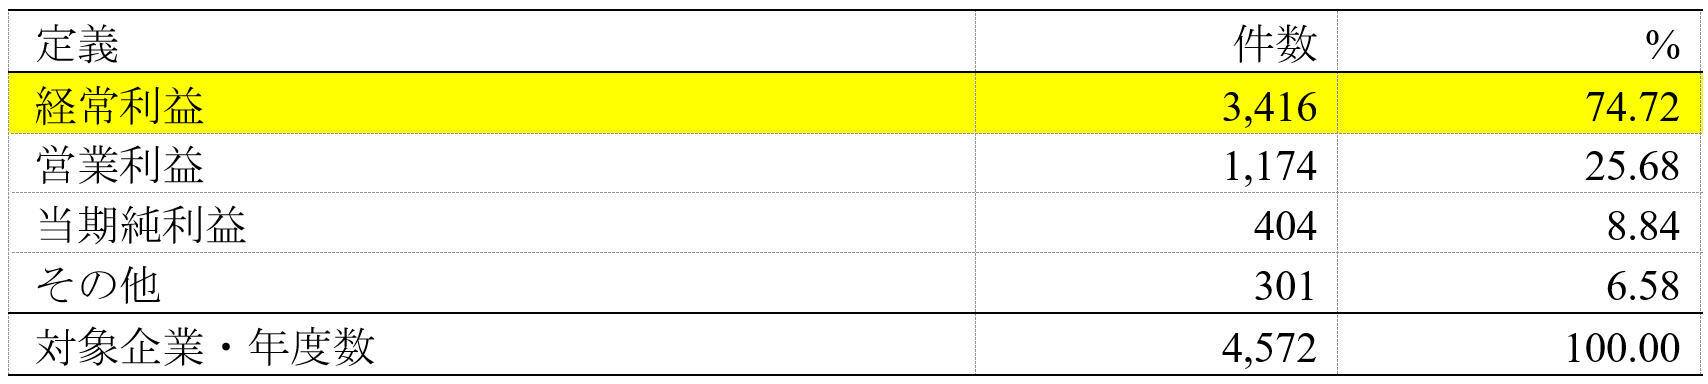
出典:Kochiyama, T. and R. Nakamura (2025) "The Usefulness of GAAP Earnings in Financial Covenants," Journal of International Accounting Research, Forthcoming.を一部修正。なお,複数の利益指標を用いる場合があるため、各項目の割合の合計は100%を超える。
経常利益は、本業の成果である営業利益に、受取利息や支払利息などの営業外収益・費用を加減して計算される。このため、本業の成績だけでなく、投資や資金調達に伴う収益・費用もまとめて捉えることができる。たとえば、借入れを増やして支払利息が膨らめば、その影響は経常利益にも表れる。こうした指標を約束事に用いれば、企業の行動を細かく制限する条項をいくつも設ける必要性を抑えられるのではないか、と考えた。
実際に分析すると、利益維持条項の指標として経常利益のみを使う企業では、他の利益指標を使う企業に比べて、付される財務制限条項の種類が少ないという関係が確認された。条項を増やせば、それぞれの内容を取り決め、守られているかを確認し、違反時には対応を協議する手間がかかる。分析結果は、経常利益の利用が、こうした契約に伴う負担を抑える役割を持つ可能性を示している。
ただし、経常利益があらゆる点で優れた指標というわけではない。企業の信用リスクを捉える力や将来のキャッシュ・フローを予測する力を比べると、利息や減価償却費などを差し引く前の利益であるEBITDAのほうが、総じて優れていた。経常利益が広く使われる理由は、企業の状態を的確に知らせる力だけでは説明できない。企業のさまざまな活動を一つの指標に集約し、契約の仕組みを簡素にできる点にも、その意味があると考えている。
まとめと今後の課題
このように、画一的な約束事である日本の財務制限条項にも意味があり、与信管理を行ううえでも機能しうることが徐々に示されてきている。しかし、財務制限条項にはまだまだ未解明な部分が多く、今後も研究を蓄積していく必要がある。
財務制限条項研究が日本であまり進展しない理由の1つとして、条項に関する企業の開示が十分でないことが挙げられる。しかし、金融庁は2025年3月期以降、財務制限条項が付いた融資・社債の発行額の割合が大きい企業に対し、有価証券報告書にその内容を記載するよう求めている。これにより、開示内容が充実し、財務制限条項研究の進展が期待される。
※以上は、河内山拓磨氏(早稲田大学)との共同研究の成果である。
中村 亮介(なかむら りょうすけ)/商学部 教授
専門分野:財務会計論/実証的会計分析群馬県出身。1982年生まれ。2004年一橋大学商学部卒業。2006年一橋大学大学院商学研究科修士課程修了。2009年一橋大学大学院商学研究科博士後期課程修了、博士(商学・一橋大学)。帝京大学経済学部講師、准教授、筑波大学ビジネスサイエンス系准教授を経て2026年より現職。
現在の研究課題は債務契約、特に財務制限条項(financial covenants)の役割について。新しい会計基準が利害関係者に与える影響を公表データやインタビュー調査などから明らかにする適用後レビュー(post implementation review)に資する研究にも関心をもって取り組んでいる。
主著は、『財務制限条項の実態・影響・役割-債務契約における会計情報の活用-』中央経済社、2018年(共著)。『全商財務諸表分析検定試験テキスト(新訂版)』実教出版、2026年(共編著)。"How Do Bank Lenders Use Borrowers’ Financial Statements? Evidence from a Survey of Japanese Banks," Accounting and Business Research 56(2): 183-215, 2026(共著). 2016年日本簿記学会奨励賞、2018年日経・経済図書文化賞、2020年日本経済会計学会学会賞(著書の部)、2025年グローバル会計学会賞、2026年日本会計研究学会学会賞。趣味はゴルフ。
- 記事を共有する


