インフレの時代 進む「投資の習慣化」
~「オルカン」の生みの親に聞く資産形成 代田秀雄さん vol.1 ~
日々の生活費から、結婚や子育て、住宅の購入、老後資金など、私たちの人生のあらゆる場面に関わるお金。近年の物価上昇やNISA(少額投資非課税制度)の拡充なども相まって、投資に関心を持つ人が増えています。投資アドバイザーの代田秀雄さん=写真=は、三菱UFJアセットマネジメントの元常務で、「オルカン」の愛称で知られる投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の生みの親。30年以上にわたって資産形成の現場に携わってきた代田さんに、私たちは投資にどのように向き合うべきかを聞きました。初回は、資産運用の必要性やリスクとリターンの関係などについて解説します。
インフレの時代、「リスクを取らないことがリスク」に
――金融経済教育推進機構の2025年の調査によると、金融資産を保有する世帯において、預貯金はその約4割を占めていましたが、近年は「貯蓄から投資」の流れとともに、株式や投資信託といったリスク資産での運用に関心が高まっています。
金融資産を預貯金だけに頼ることが、以前よりも難しい時代になりつつあります。現代では「リスクをとらないことがリスク」だと考えています。
日本の個人金融資産は預貯金の割合が高く、株式や投資信託などの有価証券の割合が低いのが特徴です。背景には、欧米に比べ投資に慎重な考え方を持つ人が多かったうえ、バブル経済の崩壊で株式や土地などの資産価格が大きく下落、デフレの時代が長く続いたことがあるでしょう。モノの値段が変わらないどころか、むしろ下がることもあったので、資産を現金や低金利の預貯金で保有していても、生活上はあまり困らなかったのです。
――ところが、最近はあらゆる物が値上がりしています。
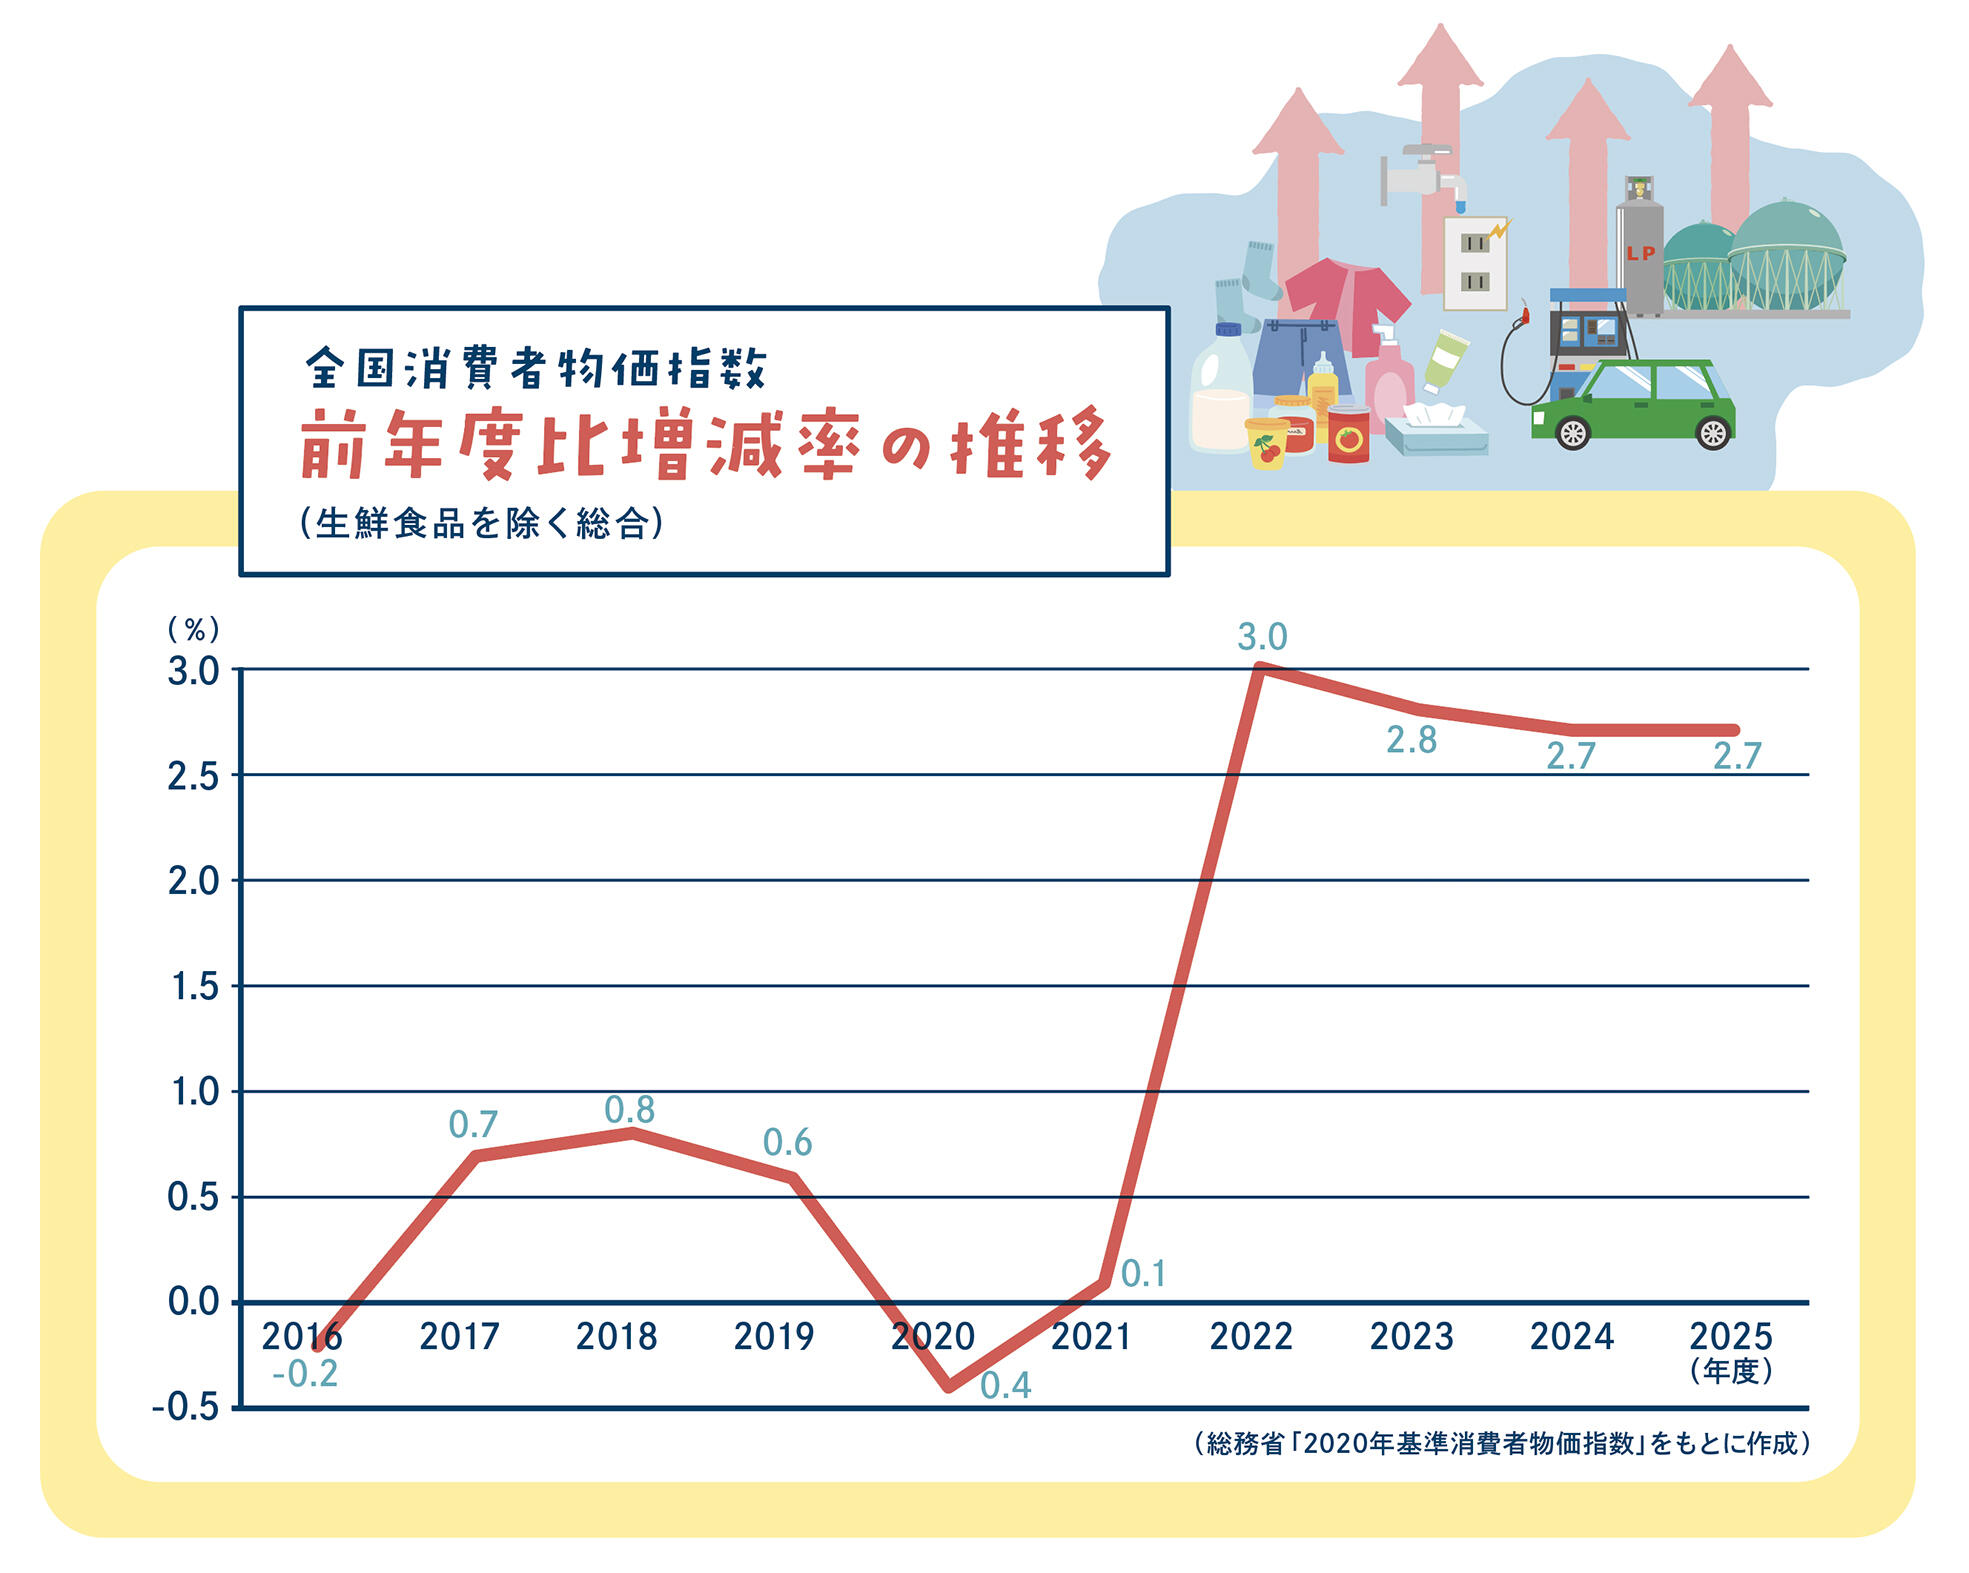
円安の影響が特に大きいでしょう。米ドルの為替相場は2026年7月1日時点で1ドル=162円台と、約40年ぶりの円安水準を記録しました。円が最も高かった時(2011年10月31日、1ドル=75円32銭)と比べると、対ドルで見た円の購買力は半分以下になりました。多くの物資を輸入している日本にとって、円安はインフレ要因です。インフレが進めば通貨の実質的な価値は下落し、同じものでも以前と同じ値段では買えなくなります。総務省によると、2025年度平均の全国の消費者物価指数(生鮮食品を除く総合)は、前年度比で2.7%上昇しました。
年3%の物価上昇が続くと仮定した場合、現在の現金1000万円の実質的な購買力は10年後に744万円、20年後には553万円まで減ってしまいます。多くの人が「資産を現預金で持っているだけで大丈夫なのか」と考えるのではないでしょうか。投資はもはや、「特別な人の特別な行為」ではありません。生活防衛や老後の資金確保のためだけでなく、趣味や旅行といった人生の「余白」を楽しむためにも、預貯金以外の選択肢を選ぶ人が増えています。ネット証券の台頭やスマートフォンの普及、NISAの拡充も、「投資の習慣化」に大きく貢献しています。
「リスクとリターン」の大原則
――株式や投資信託、債券など様々な金融商品があります。どんな違いがあるのでしょうか。
資産運用では、一般に、より高いリターンを期待するには、より大きな価格変動や不確実性を受け入れる必要があります。リスクが小さい資産は期待できるリターンも相対的に小さく、リスクが大きい資産ほど期待リターンは高くなりますが、当然、損失が大きくなる可能性もあります。
債券と株式の例で考えてみましょう。債券では、発行体が破綻せず、満期まで保有すれば、あらかじめ決められた利子を受け取り、満期時には額面償還されます。ただし、途中で売却する場合には金利変動などにより価格が上下します。相対的に安全な「ローリスク・ローリターン」な投資と言えます。一方、株式には値動きがあり、大きな値上がり益を得られることもあれば、大きな損失を被ることもあります。つまり、投資家に将来の不確実性の受容を求めるものほど、長期的に期待されるリターンは大きくなるのです。
投資信託は、運用のプロであるファンドマネージャーが、投資家から集めた資金で複数の株式や債券などに分散投資を行います。投資家は少額から投資することができ、分散投資によって個別銘柄に集中するリスクを抑えることができます。ただし、投資対象となる市場全体が下落すれば、基準価額も下がります。また運用会社に払う手数料や信託報酬が生じます。
――近年は、貴金属や不動産といった現物資産への投資も話題です。
金は、株式や債券とは異なる値動きをしやすく、通貨や金融システムへの不安が高まる局面で資産防衛の手段として注目されます。一方、賃料収入を分配する不動産投資は、投資対象がオフィスやレジデンス(住宅)、商業施設など様々で、物件の立地によっても期待されるリターンが異なります。
投資の結果であるリターンは、市場に左右されます。将来の不確実性をどこまで受け入れるかは個々の投資家次第ですが、長い目で見て世界経済の成長とともに歩む、そんな姿勢が大切です。
「長期・分散・積み立て」に適した投資信託
――不確実性の受容と時間を味方にすることがポイントですね。代田さんは、総資産残高が10兆円を超えた「オルカン」などの投資信託の開発に長年、携わってこられました。
様々な金融商品がありますが、現役世代でリターンを重視しながら、将来、お金が必要になる時まで長い時間を確保できる人には特に、株式に投資する投資信託がよいのではないかと思います。株式は不確実性が高いのですが、投資信託は資産運用に求められる「長期・分散・積み立て」の3つの行動原則を兼ね備えており、リスクとリターンを一定程度、コントロールすることが可能だからです。
個別株式の短期的な値動きや固有のリスクは、長期・分散投資によってある程度ならされ、特定企業に依存するリスクを抑えやすくなります。また、毎月、決まった日に決まった額を自動的に、粛々と積み立て投資するスタイルは、資産の着実な形成につながるうえ、マーケットの動向を気にしながら投資タイミングを探る気苦労から解放してくれます。投資信託は、取引や換金のしやすさといった資産の流動性を確保する面でも優れています。
大切なのは、短期的に値上がりする商品を探すことではなく、自分が理解できる仕組みで、無理のない金額を長く続けることです。
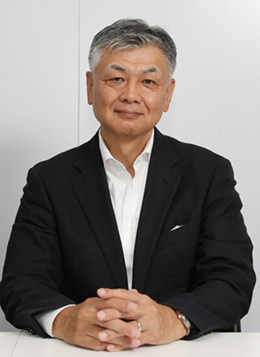
1962年生まれ。1985年三菱信託銀行(現三菱UFJ信託銀行)入行、年金資金や投資信託の運用業務などに携わる。三菱UFJ投信商品企画部長、三菱UFJ国際投信常務などを歴任し、投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」などを開発した。2025年3月三菱UFJアセットマネジメント常務退任。同4月に企業のブランド戦略や資産運用などを支援する「シロタ・ウェルス・アンド・ウェルビーイング・アドバイザーズ」を設立し、社長に就任。中央大学法学部兼任講師。国際公認投資アナリスト(CIIA)。主な著書に『オルカン思考 世界経済を味方につける「長期投資」の教科書』(Gakken)など。