貯蓄・投資・保障の考え方イロハ
~社会人になったら知っておきたい、お金の基本~
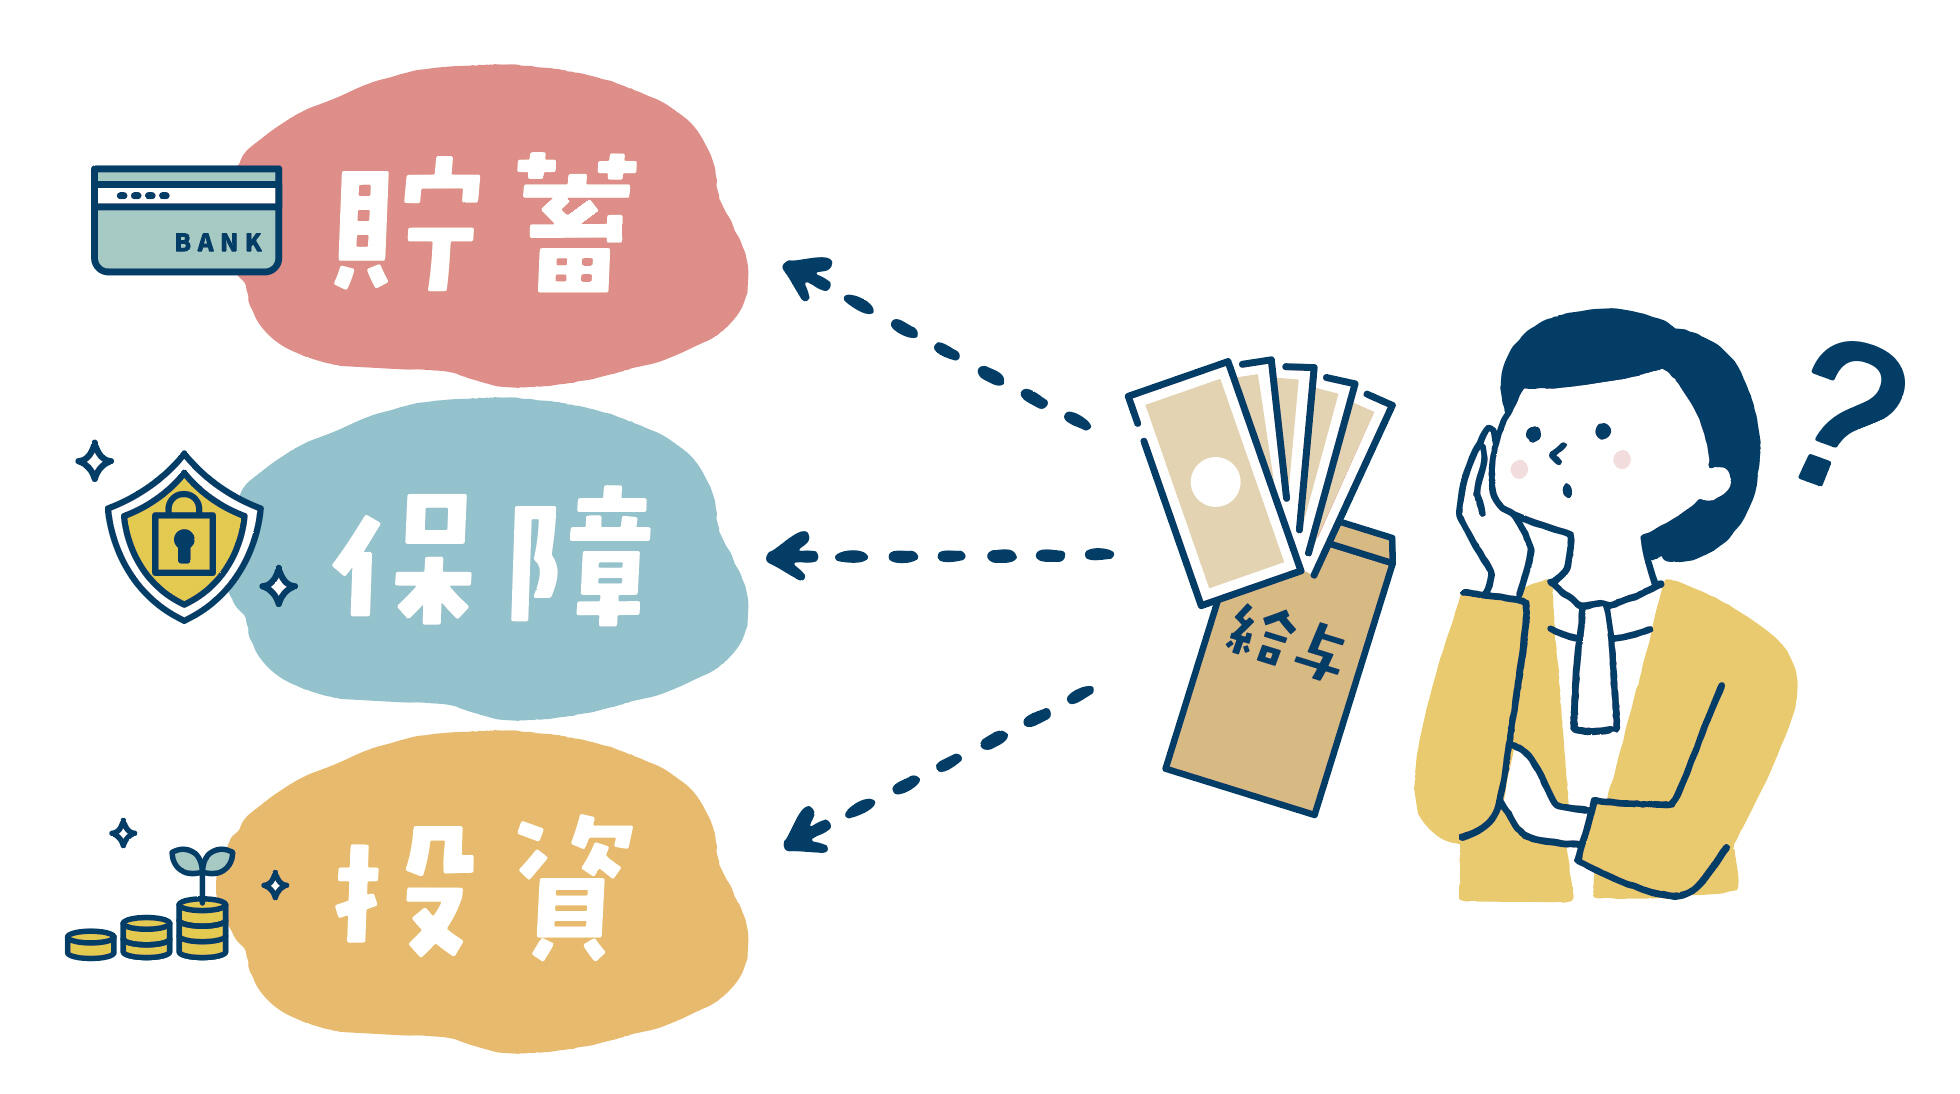
みなさんは毎月入ってくるお給料をどのように使い、貯めていますか?また、病気になった時などの保障は備えていますか?将来のお金の不安を減らすためには、「貯蓄」「投資」「保障」をバランスよく考えることが大切です。どれかに偏るのではなく、必要な度合いに応じて、役割分担をはかりましょう。将来のために、この3つをしっかり準備していくことでお金の不安はぐっと小さくなります。今回は、将来に備えるためのお金の基本をわかりやすく整理します。
まずは「貯蓄・投資・保障」の役割を知ろう
お金のことを考えるとき、最初に知っておきたいのは、貯蓄・投資・保障の役割です。
「貯蓄」は、近いうちに使うお金や、急な出費に備えるお金です。たとえば、旅行や引っ越し代、また、家電の買い替えなど急に出費が増えたときに役立ちます。すぐにお金を使える安心感が、貯蓄の一番の強みです。
「投資」は、当面使う予定のないお金を将来のために増やしていく方法です。銀行の預金金利が少しずつ上がってきてはいますが、預金だけで将来の資産を築くのはまだまだ難しそうです。そこで、長い時間を味方につけて、経済成長などに期待し、積み立てながら少しずつ資産を増やしていく考え方です。
「保障」は、万一の際の大きな出費や生活の経済的なダメージに備えるものです。たとえば、ケガや病気での入院、働けなくなったときなど、自分の貯蓄だけではカバーしにくいリスクに備える役割があります。
社会人1〜2年目のうちは、いきなり投資を増やしたり、必要以上に保険に入ったりするよりも、まずは貯蓄を増やし生活を安定させる土台を作るとよいでしょう。
最優先は、生活を守るための「貯蓄」
お金の基本は、まず貯蓄です。特に社会人になったばかりの頃は、収入がまだ多くない一方で、生活スタイルが変わり想像以上にお金が出ていきますよね。だからこそ、先に作っておきたいのが「すぐに使えるお金」です。
目安としては、まず生活費の3か月分を少しずつ貯めることを意識するとよいでしょう。毎月1万円でも2万円でも、余ったら貯めるのではなく、先に貯めることがポイントです。また、この先のライフプランを立ててみるとよいでしょう。いつ頃、どんなイベントがあり、いくら必要になるかを表にするとわかりやすくなります。貯める目標ができ、モチベーションも上がります。
おすすめは、給料日に自動で貯まる仕組みを作ること。給与口座とは別に貯蓄用口座を用意し、毎月一定額を移すだけでも、お金は残りやすくなります。貯蓄は地味に見えるかもしれませんが、土台がある人ほどその先の投資にも落ち着いて取り組めます。
逆に、貯蓄がほとんどない状態で投資を始めると、急な出費があったときに慌てて売ることになりかねません。そうなると、せっかくの長期運用もうまく続きません。まずは「守りのお金」を作る。これが、若いうちに身につけたい一番大切な習慣です。
保障は「足りない部分を補う」発想で考える
貯蓄の土台ができたら、次に考えたいのが保障です。
保障というと、保険にたくさん入ることが安心だと思われがちですが、必ずしもそうではありません。若いうちは独身の人も多く、家族を養っているケースも少ないため、必要な保障は人によって大きく異なります。
会社員はお給料から社会保険料が引かれていて、すでに公的な保障が備わっています。万一のことがあれば、遺族年金や障害年金があり、病気などで長期療養が必要になれば、健康保険の傷病手当金があります。いざというときの支えがあるため、民間の保険を検討する前に、公的保障や勤務先の保障を知っておきましょう。そのうえで、自分の貯蓄だけではカバーしにくいリスクを考え、公的な保障で足りない部分を保険や共済などで補います。たとえば、貯蓄がまだ少なく、入院や就業不能が不安なら、その部分を補う保障を考えます。
「保険ビンボー」(必要以上に保険料がかさみ、貯蓄ができない現象)にはならないように、まずは国や会社の保障をチェックしてみましょう。
投資は「余裕資金で、少額から、長く」が基本
毎月、貯蓄ができて必要な保障も確保できたら、投資を検討してみましょう。インフレの時代、将来をお金の価値を減らさないことも大切です。
投資にはいろんな種類がありますが、社会人におすすめなのが、一気に増やす投機的なものではなく、時間をかけてじっくり育てる投資です。毎月一定額を、国や投資対象を分散させながら積み立てる方法を「積立投資」といいます。価格が高い月も安い月もコツコツ買い続けることで、タイミングに悩みすぎずに始めやすくなります。最初は無理のない金額で十分です。
投資を始めるときに気をつけたいのは、よくわからないまま始めないことです。SNSで話題の銘柄や、短期間で大きく増える話は魅力的に見えますが、値動きが大きく、投機的な手法です。
初心者は、NISAのつみたて投資枠など、購入できる商品が長期投資にふさわしいものに厳選されているものから選ぶと安心です。
また、投資は元本保証ではありません。増えることもあれば、減ることもあります。だからこそ、生活費や近いうちに使う予定のお金ではなく、当面使わない余裕資金で行うことが大切です。
まずは小さな1歩から始めてみよう
貯蓄・投資・保障の役割を理解したら、まずは無理のない金額で「先取り貯蓄」から始めてみましょう。余裕がない場合は、家計簿アプリなどで支出を見直すと、ムダが見つかるかもしれません。
最初から完璧を目指す必要はありません。頑張って働いて得た大切なお金を、「使う・貯める・増やす・備える」に上手に振り分け、将来に向けて少しずつ準備していきましょう。
FP事務所アイプランニング代表/ファイナンシャルプランナー 大手金融機関での勤務を経て、2006年にFP事務所を開業。お金の知識を生活者目線で わかりやすく伝え、無理のない家計管理や将来設計をサポートしている。個別相談を 中心に、セミナー講師、メディア出演、記事監修・寄稿など幅広く活動。家計相談は 1,200世帯以上。著書に『年収300万円でもラクラク越えられる「貯蓄1000万円の壁」』(KADOKAWA)、『子どもを持ったら知っておきたいお金の話』(KADOKAWA/中経出版)、『ズボラでもお金がみるみる貯まる37の方法』(アスコム)などがある。