こどもNISAの仕組みと注意点
NISAのつみたて投資枠を未成年者も使える
2027年1月から始まる「こどもNISA」。いったいどのような仕組みなのでしょうか。18歳以上で「NISA」をすでに使っている人なら、「NISA」の「つみたて投資枠」を未成年者も使えるようになると言えば、理解できるのではないでしょうか。
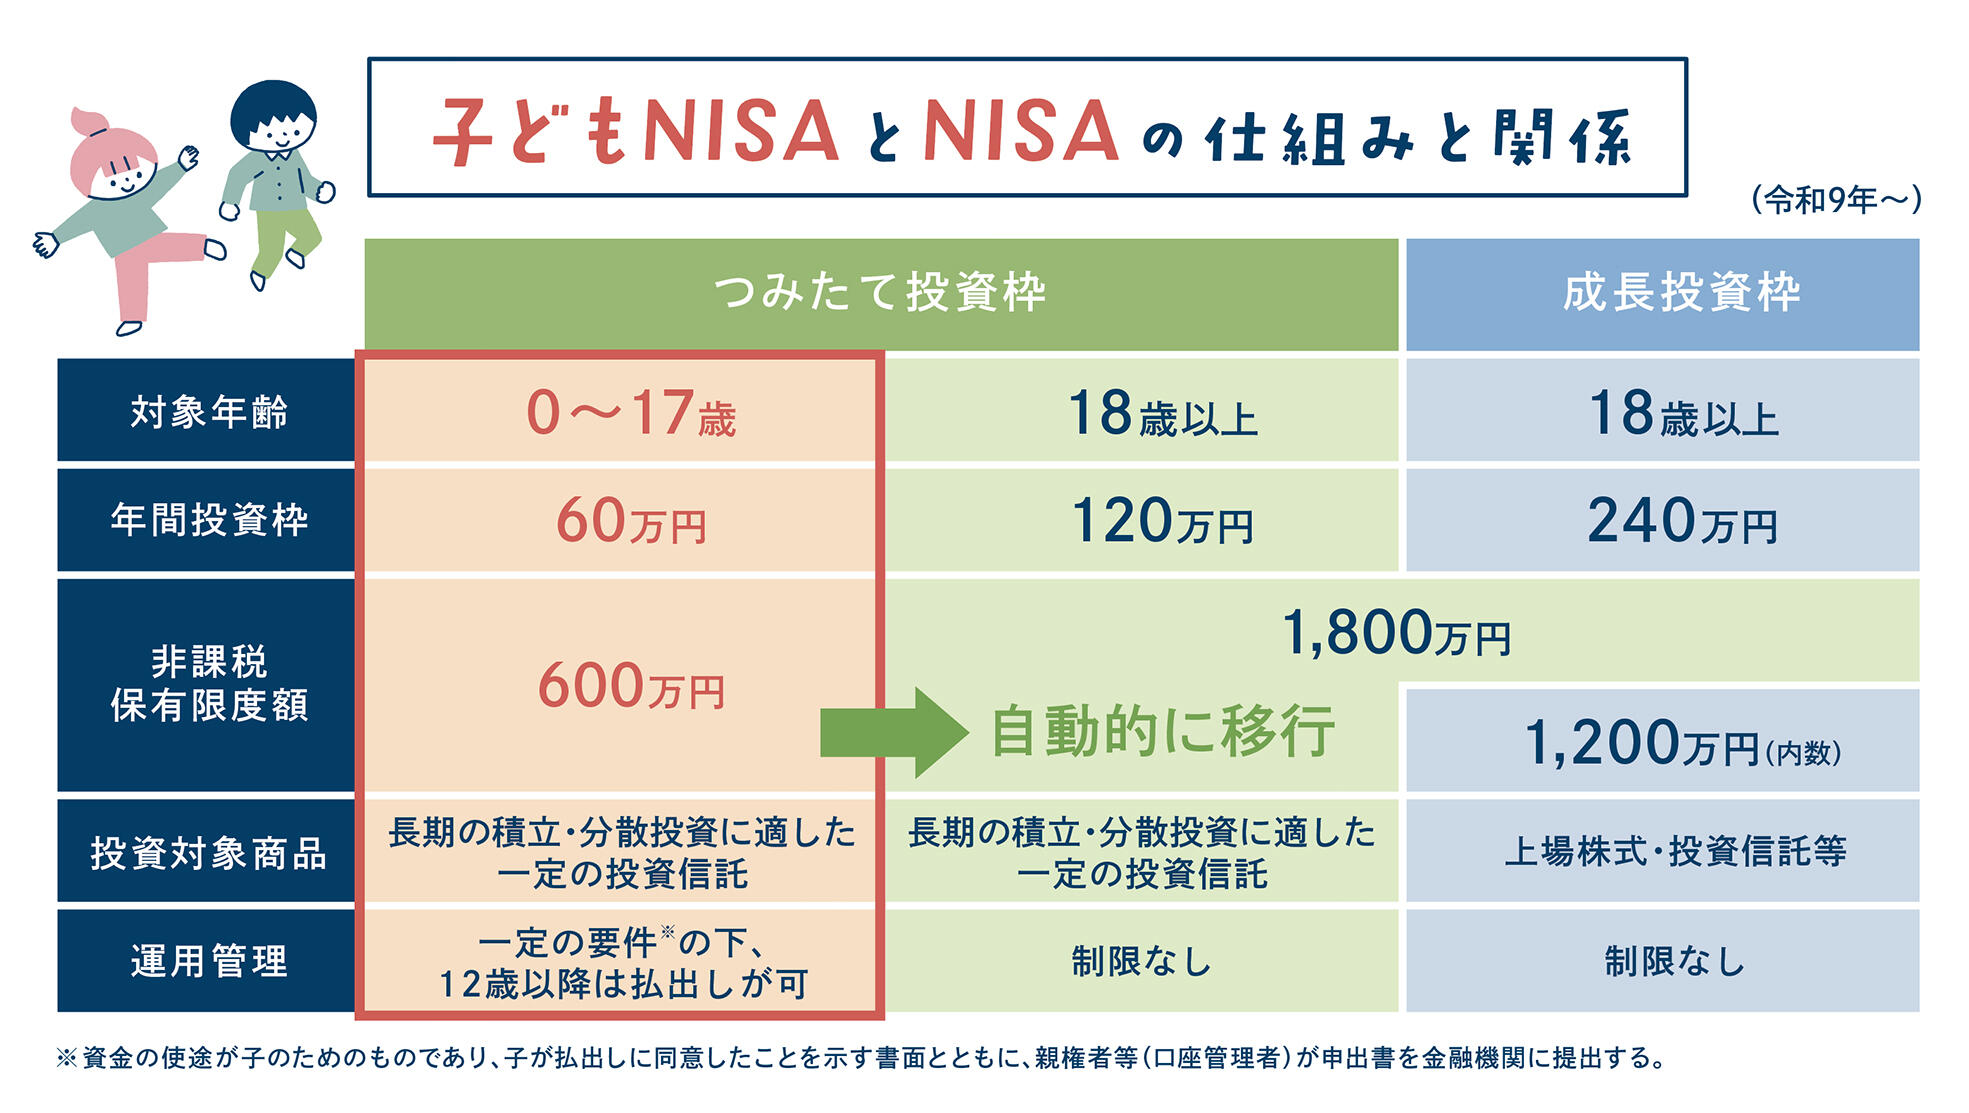
まだ「NISA」を始めていない人のために「NISA」の仕組みを簡単に解説すると、「NISA」には「つみたて投資枠」と「成長投資枠」の2つの枠があります。「つみたて投資枠」では、一定の条件を満たす投資信託を積立で購入できます。一方、「成長投資枠」では、幅広い種類の投資信託を積立でも一括でも購入でき、さらに個別株式の購入も可能です。18歳以上の成人なら2つの枠を同時に使うことができます。ただし、未成年者向けの口座である「こどもNISA」では「つみたて投資枠」についてのみ利用可能ということです。「こどもNISA」を使っていた人が18歳になると(1月1日時点で18歳の年)、自動的に成人の「NISA」に移行します。
「こどもNISA」と成人の「NISA」の仕組みと関係は次の図の通りです。
出典:https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
「NISA」の最大のメリットは、投資信託や株式への投資で得られた利益に本来ならかかる税金が非課税になる点です。
子どもがいる人なら、せっかくだから「こどもNISA」を始めてみようかと考えるのではないでしょうか。その前に「こどもNISA」ならではの特徴を把握しておきましょう。
押さえておきたい「こどもNISA」の特徴
・投資資金は子ども名義の資産
・18歳までは引出不可(例外的に引き出せるのは一定の条件をみたす場合のみ)
・途中で金融機関の変更は不可
「こどもNISA」を使えるのは0歳から17歳までで、投資をするお金は子ども名義の資金に限られます。とはいえ、子どもの多くはまだお金を稼いでいません。親や祖父母が資金を出すことになるでしょう。これは贈与にあたります。ただし、贈与税には、贈与を受ける人1人あたり年間110万円の非課税枠があります。「こどもNISA」の年間投資枠は60万円ですから、枠いっぱい使ったとしても、他に贈与を受けなければ贈与税はかかりません。
注意したいのは、いったん贈与したお金は子ども名義の資産になる点です。その後は、親が勝手に引きだしたり使ったりすることはできません。「こどもNISA」で運用したお金は、子どもの将来の教育費などに活用することが想定されているため18歳(厳密には高校3年生の12月31日、早生まれの子どもも同様)までは口座から引き出して使うことができない引出制限があります。例外的に、災害などにより自宅が損害を受けた場合や、子どもが12歳以上になり子どもの学費などに使ったりする場合のみ引き出し可能ですが、書類の提出など手続きが必要です。
また、「こどもNISA」は、途中で金融機関を変更することはできません。
積立額は親子合算で検討を
親自身がまだNISAを始めていないなら、NISAでの投資を体験し、「こどもNISA」でどのような投資をするかを考えるためにも、まずは親が成人のNISAから始めてみましょう。
次の段階として、「こどもNISA」での運用を検討しましょう。「こどもNISA」に入れた資金は、前述の通り原則18歳までは引き出すことができず、親が管理者として運用することになります。
毎月どれくらいの資金をNISAに振り向けるかは、現在の家計収支をもとに無理のない金額を、親子の分を合算して検討しましょう。
投資はしたいけれど、家計の状況から流動性を重視したい、親名義の金融資産を先に増やしたいなどの場合、当面は親のNISAの非課税枠を埋めることを優先する選択もあります。成人向けのNISAはいつでも解約と引き出しができるので、こちらを教育費に充てることも可能です。
雑誌記者として22年間、金融機関等を取材して消費者向けのお金の記事を執筆。その経験を活かしてファイナンシャルプランナー資格を取得。2010年より、金融機関に所属しない独立した立場で、執筆に加えて家計相談やセミナー講師も行う。著書に「子どもにかかるお金の超基本」河出書房新社など。日本FP協会認定CFP🄬