時間を味方に長期投資 資産運用の「その先」も
~「オルカン」の生みの親に聞く資産形成 代田秀雄さん vol.2~
インフレでモノやサービスの値段が上がり、現金の価値が相対的に目減りする中、資産運用の必要性を理解していても、相場の急落を目の当たりにするとつい不安になってしまいますよね。「オルカン」の愛称で知られる投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の生みの親で、投資アドバイザーの代田秀雄さん=写真=に資産形成について聞く連載の2回目は、投資をするうえでの心構えなどを解説してもらいます。
資産運用で大切なのは「市場に居続けること」
──日経平均株価は2026年6月に初の7万円台に乗せましたが、1日の値上がり幅や値下がり幅が3000円を超える日もあり、ボラティリティが高い状態です。
ここ1、2年でも、米国の関税政策を巡る混乱や中東情勢の緊迫化などで相場が急落しました。NISA(少額投資非課税制度)の制度改正(2024年1月)をきっかけに投資を始めた方は特に、大切な資産がどうなってしまうのか、心穏やかではいられなかっただろうと思います。しかし、短期的な急落だけを見て売却してしまうと、その後の相場の戻りを取り込めないことがあります。大切なのは、「長期、分散、積み立て」という投資の基本原則を忘れずに、「市場に居続けること」です。
最近はSNSや動画配信など様々な媒体で投資に関する情報があふれており、スマートフォンで簡単に見ることができます。ただ、拡散される情報の中には、表示回数や再生回数の増加を狙ってか、過度にセンセーショナルなタイトルや内容で見る人の不安をあおるものもあります。情報を見極め、惑わされないように気をつけてください。
投資は人生の早い段階から 時間軸を味方につける
──理屈では分かっていても、急落を目の当たりにすると動揺します。
市場に居続けるには忍耐力が必要です。行動経済学では、人間は「得をした喜び」よりも「損をした痛み」を約2倍強く感じるとされ、相場の下落に失望感を抱きやすいのです。
忍耐力をつけるには、少額でよいので実際に自分のお金で投資をし、「相場は上がることもあれば、下がることもある」という経験を積み重ねていくことが大切だと思います。
──投資に回せる金額やライフプランは人それぞれで、少額では意味が無いのではないかといった声もあります。
前回のインタビューで「投資はもはや、特別な人の特別な行為ではない」とお話ししました。投資を習慣化するには、金額の大小より、無理のない金額で、人生の早い段階から長期・分散・積み立て投資を始めることが重要です。経験値が高まるだけでなく、時間軸を味方につけることで、リスク分散や複利効果といったメリットも享受できます。
一般的には、株式や投資信託など値動きがあるものを定期的に一定金額ずつ買い付ける「ドル・コスト平均法」という投資手法がよく用いられます。ただ、家計から投資に回せる余裕が常に同じとは限りません。子どもの教育費がかさんだり、住宅取得に備えたり、ライフステージの変化もあるでしょう。私は、積立額は生活状況に応じて調整して構わないと思います。大切なのは、「人生の早い時期から市場に参加すること」です。
リスク資産の割合の目安 「100-年齢」
──株式や投資信託など値動きのあるリスク資産に、どのぐらい投資したらよいのでしょうか。
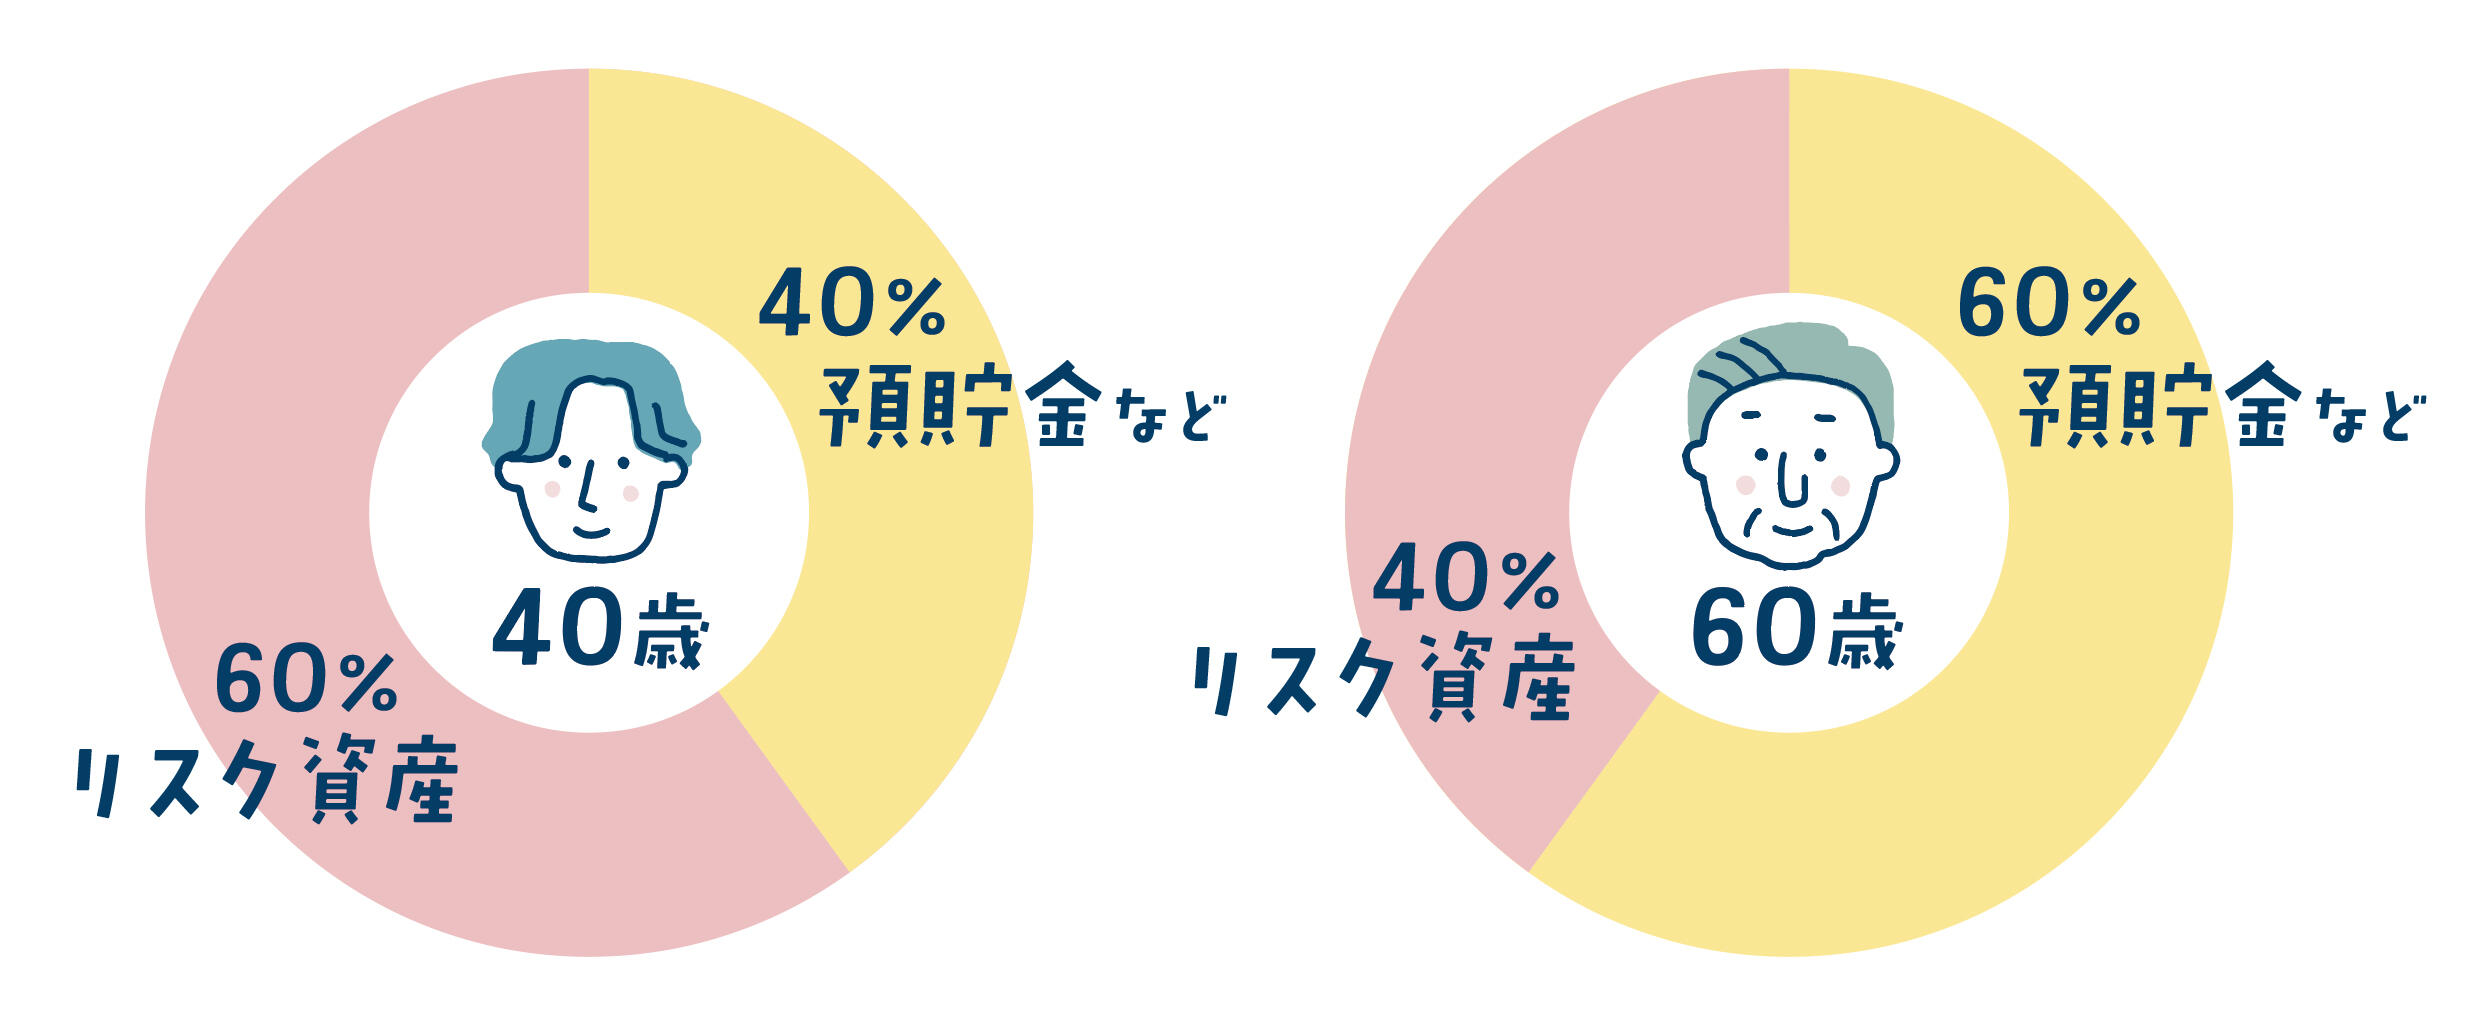
リスク資産の割合を考えるうえで、「100−年齢」は一つのわかりやすい目安になります。例えば、40歳の人の場合は「100-40=60」ですから、資産の60%をリスク資産で運用し、残りの40%を安全性が高い預貯金などで保有すること意味します。60歳の人の場合は同様の計算で、リスク資産の割合は40%が目安となります。この考え方は、仮にリスク資産で損失が生じても、一般的に若い世代ほど、リカバリーにかけられる時間を長く確保できるうえ、自身が働いて稼ぐ力もあることによるものです。
ただ、この割合は資産総額によって調整してよいでしょう。例えば、同じ60歳でも、資産総額や年金収入、生活費、今後の支出予定によって、取れるリスクは変わります。
また、資産運用では、リスクを積極的にとって高いリターンを求めるのか、それとも安定性を重視するのかといった、リスク許容度の視点も重要です。年齢や資産運用経験などの質問に答えるとリスク許容度を診断してくれるインターネットサイトなどがあるので、試してみるとよいでしょう。ただし、診断結果はあくまで参考です。実際には、年齢、収入、資産額、家族構成、将来の支出予定などを合わせて考える必要があります。
資産運用のゴール 「豊かで充実した暮らし」を見据えて
──資産運用のゴールはどう設定したらよいのでしょう。
期間や目標金額は人それぞれです。しかし、資産運用の最終目的は単にお金を増やすことではなく、そのお金でいかに豊かで充実した暮らしを送るかではないでしょうか。自分自身のために使っても、子や孫のために使ってもよいでしょう。お金を使うことは、日本経済の活性化にも貢献します。
資産運用における出口戦略に、万人に共通する一つの正解はありません。資産の売却時期は、相場で判断するのではなく、退職、住宅、医療・介護、子や孫への支援など、人生の節目やお金を使う目的に合わせて考えるべきでしょう。
NISAの制度拡充で、日本でも多くの人が資産運用に関心を持ち、実際に取り組むようになりました。資産運用の「その先」もぜひ、考えてもらえればと思っています。
1962年生まれ。1985年三菱信託銀行(現三菱UFJ信託銀行)入行、年金資金や投資信託の運用業務などに携わる。三菱UFJ投信商品企画部長、三菱UFJ国際投信常務などを歴任し、投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」などを開発した。2025年3月三菱UFJアセットマネジメント常務退任。同4月に企業のブランド戦略や資産運用などを支援する「シロタ・ウェルス・アンド・ウェルビーイング・アドバイザーズ」を設立し、社長に就任。中央大学法学部兼任講師。国際公認投資アナリスト(CIIA)。主な著書に『オルカン思考 世界経済を味方につける「長期投資」の教科書』(Gakken)など。