子育て費用のロードマップ 教育費はいつ頃どれくらいかかるの?
子育てにはお金がかかるというイメージを持つ人は多いようです。1つの命が生まれて20年前後かけて成長していくのですから、その間ある程度のお金がかかるのは当然です。
ただし、お金がかかるというときの心配は、子どもの生活費はもちろんですが、それ以上に学校の授業料などの教育費がどれくらいかかるのかという不安から生じるのではないでしょうか。
「教育費」っていったいどのくらいかかるの?
教育費は、進路によって異なります。加えて、子どもの個性を伸ばすための習い事や、希望する進学のための塾の費用にどれくらいかけるかによっても違ってきます。
保護者が出している教育費については国の調査があります。まずは高校を卒業するまでの費用を見てみましょう。
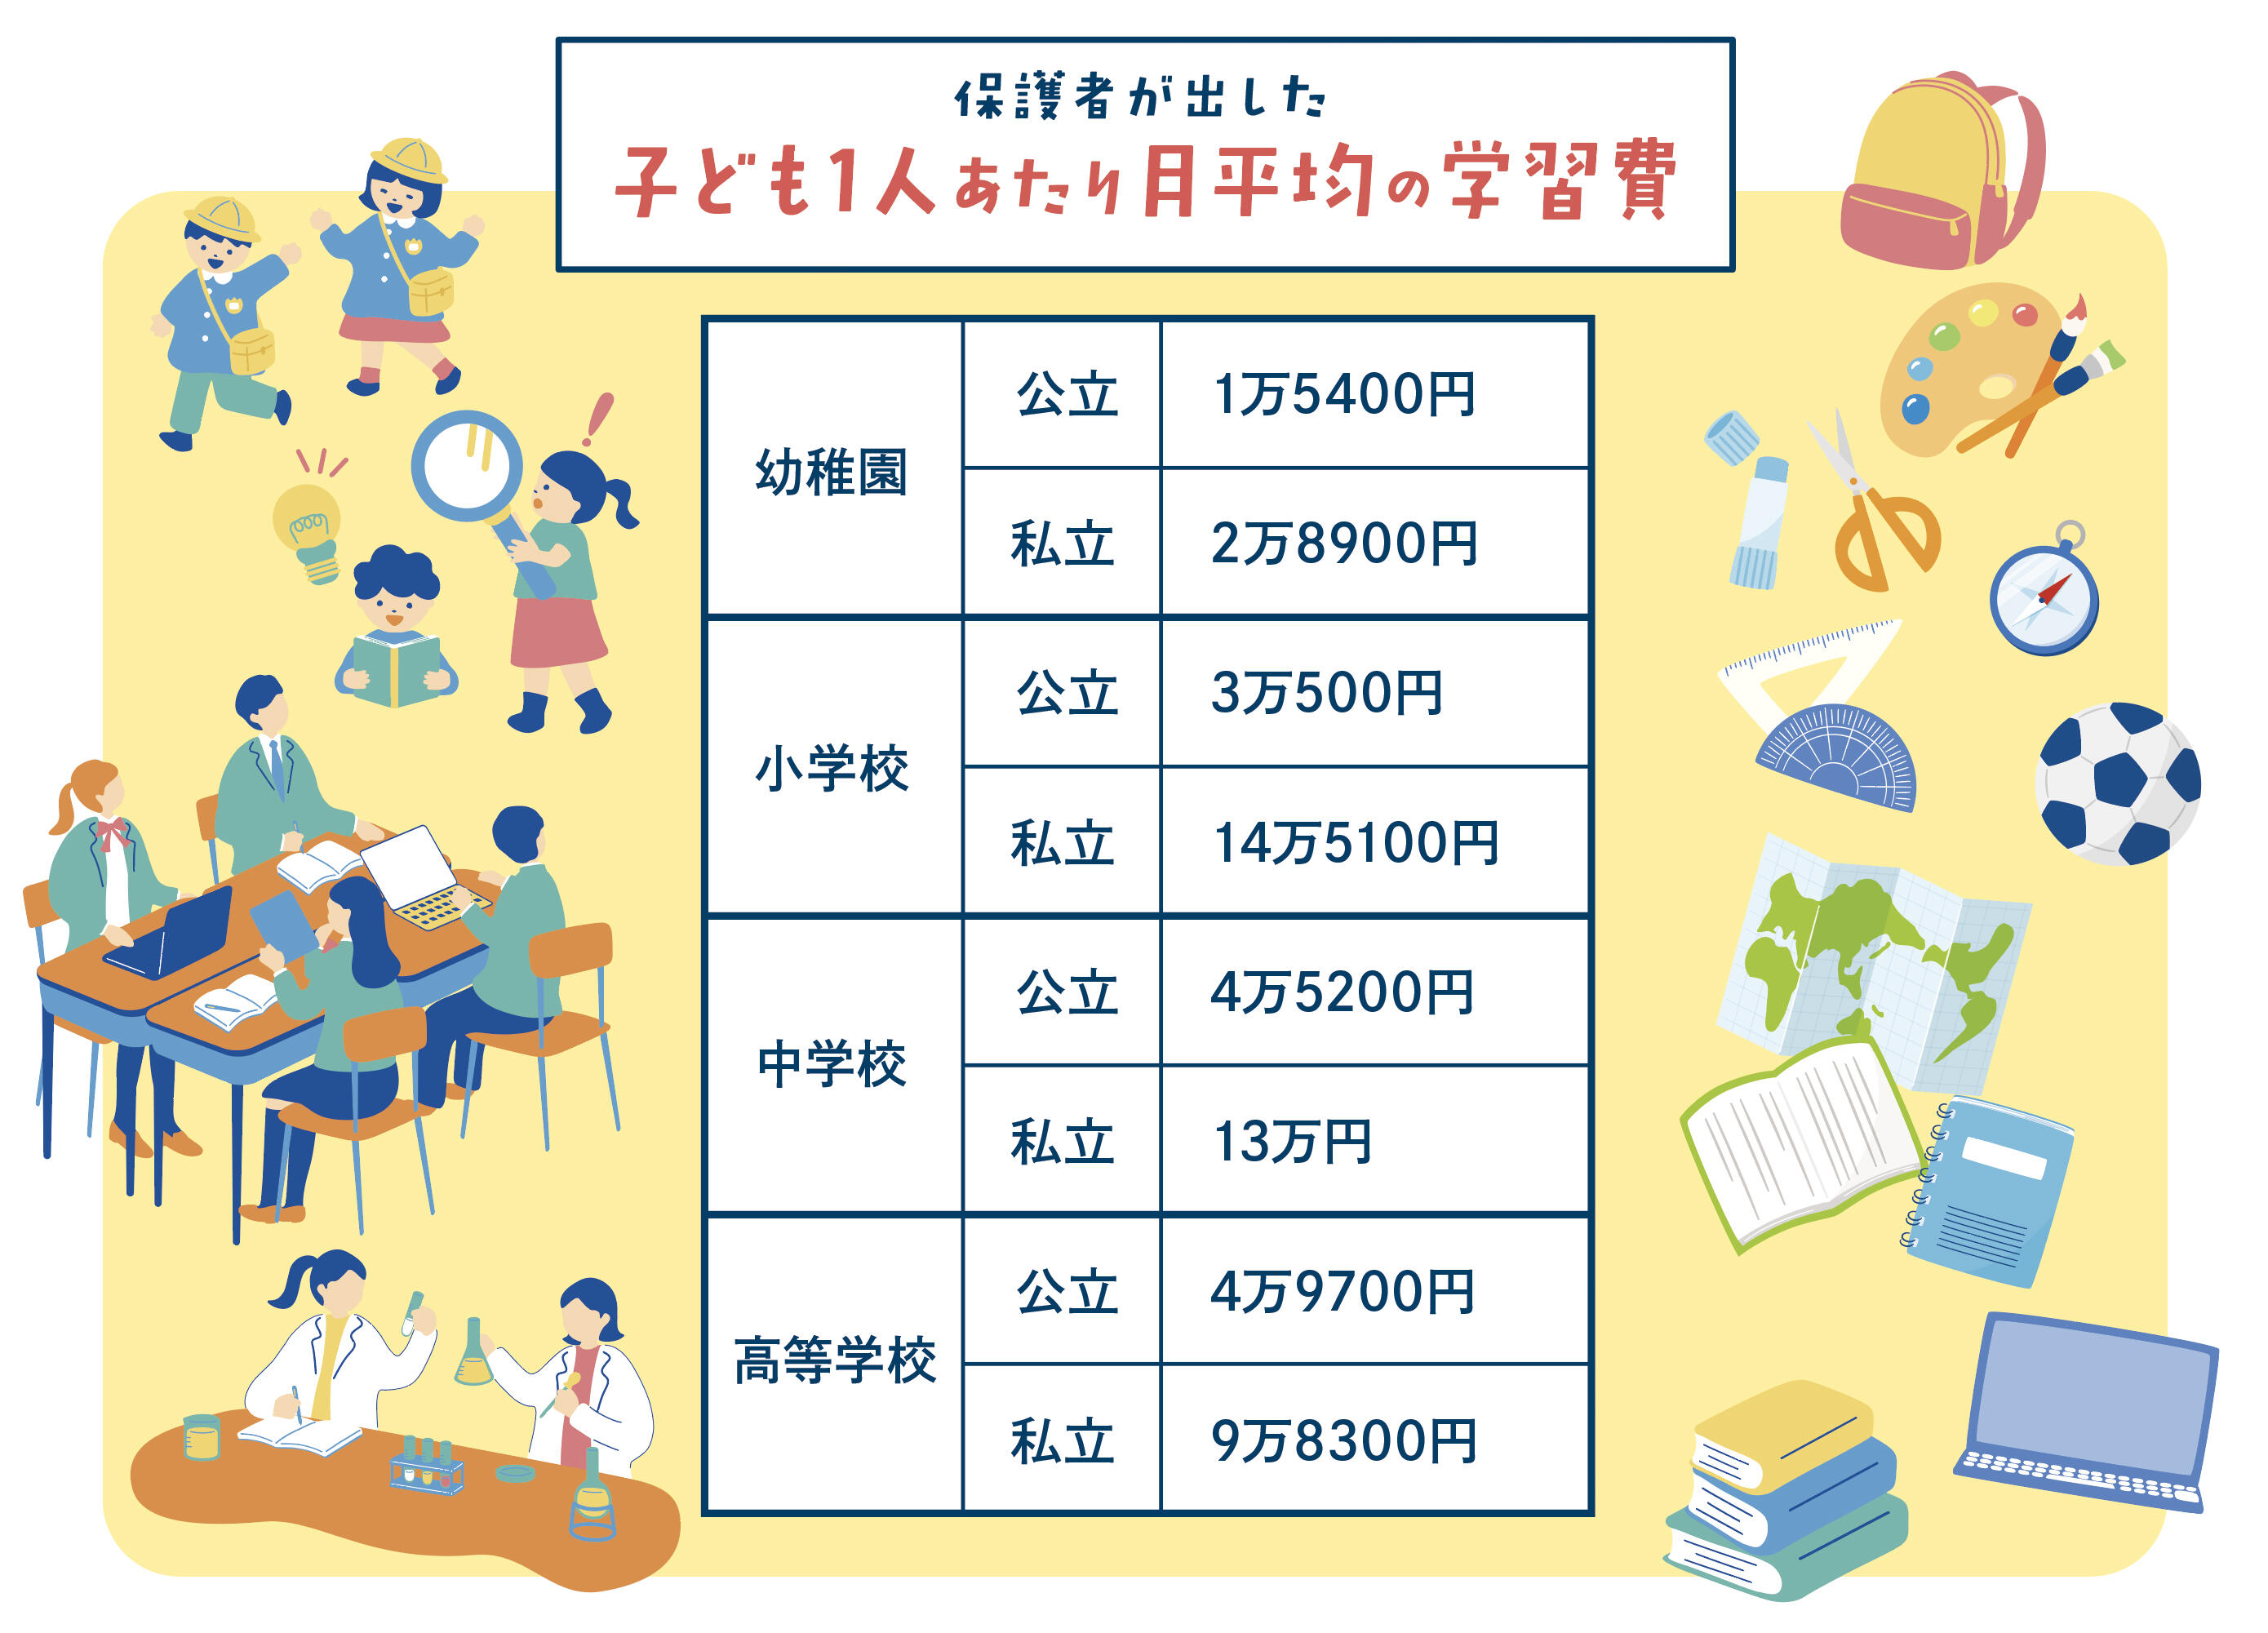
学校に払った授業料や給食費、修学旅行代、PTA会費などに加えて各家庭の判断で通わせている習い事や塾、参考書代なども含めた総額です。調査では1年間の費用が公表されていますが、家計管理の目安として12か月で割って1か月あたりを計算してみました。
幼稚園から高校まで、公立なら月当たりは1万円台から約5万円。私立は、公立との差が大きいのは小学校と中学校で月当たり10万円以上かかっています。
実際には家庭により様々だと思われますが、全国的な調査の平均値はこれくらいということです。
この調査は令和5年に行われました。その後、子育て世帯への公的な支援が増えています。例えば、中学卒業までだった児童手当は高校卒業まで延長(令和6年10月から)。子どもの年齢と人数により子ども1人あたり月1万円または1万5000円または3万円を受取れます。また、高校生には授業料を一定額まで給付(高等学校等就学支援金新制度、令和8年4月から金額や条件を改訂)。公立高校生は月9900円、私立高校生は月3万8100円を上限に支給されます。いずれも、これまであった保護者の年収制限が撤廃されました。
これにより、高校生までの子どもに対しては親の年収に関わらず、児童手当、幼児教育・保育の無償化、高等学校等就学支援金新制度の対象になります。
こういった制度を考慮すると、小学校と中学校で私立を選択しないならば、高校卒業までの教育費は月当たり数万円かかるものの、やりくりできそうな範囲に収まる家庭が多いのではないでしょうか
高校卒業後に、大学などへ進学した場合はどうなるの?
では、高校卒業後に大学などの高等教育機関まで進学したらいくらかかるのでしょうか。
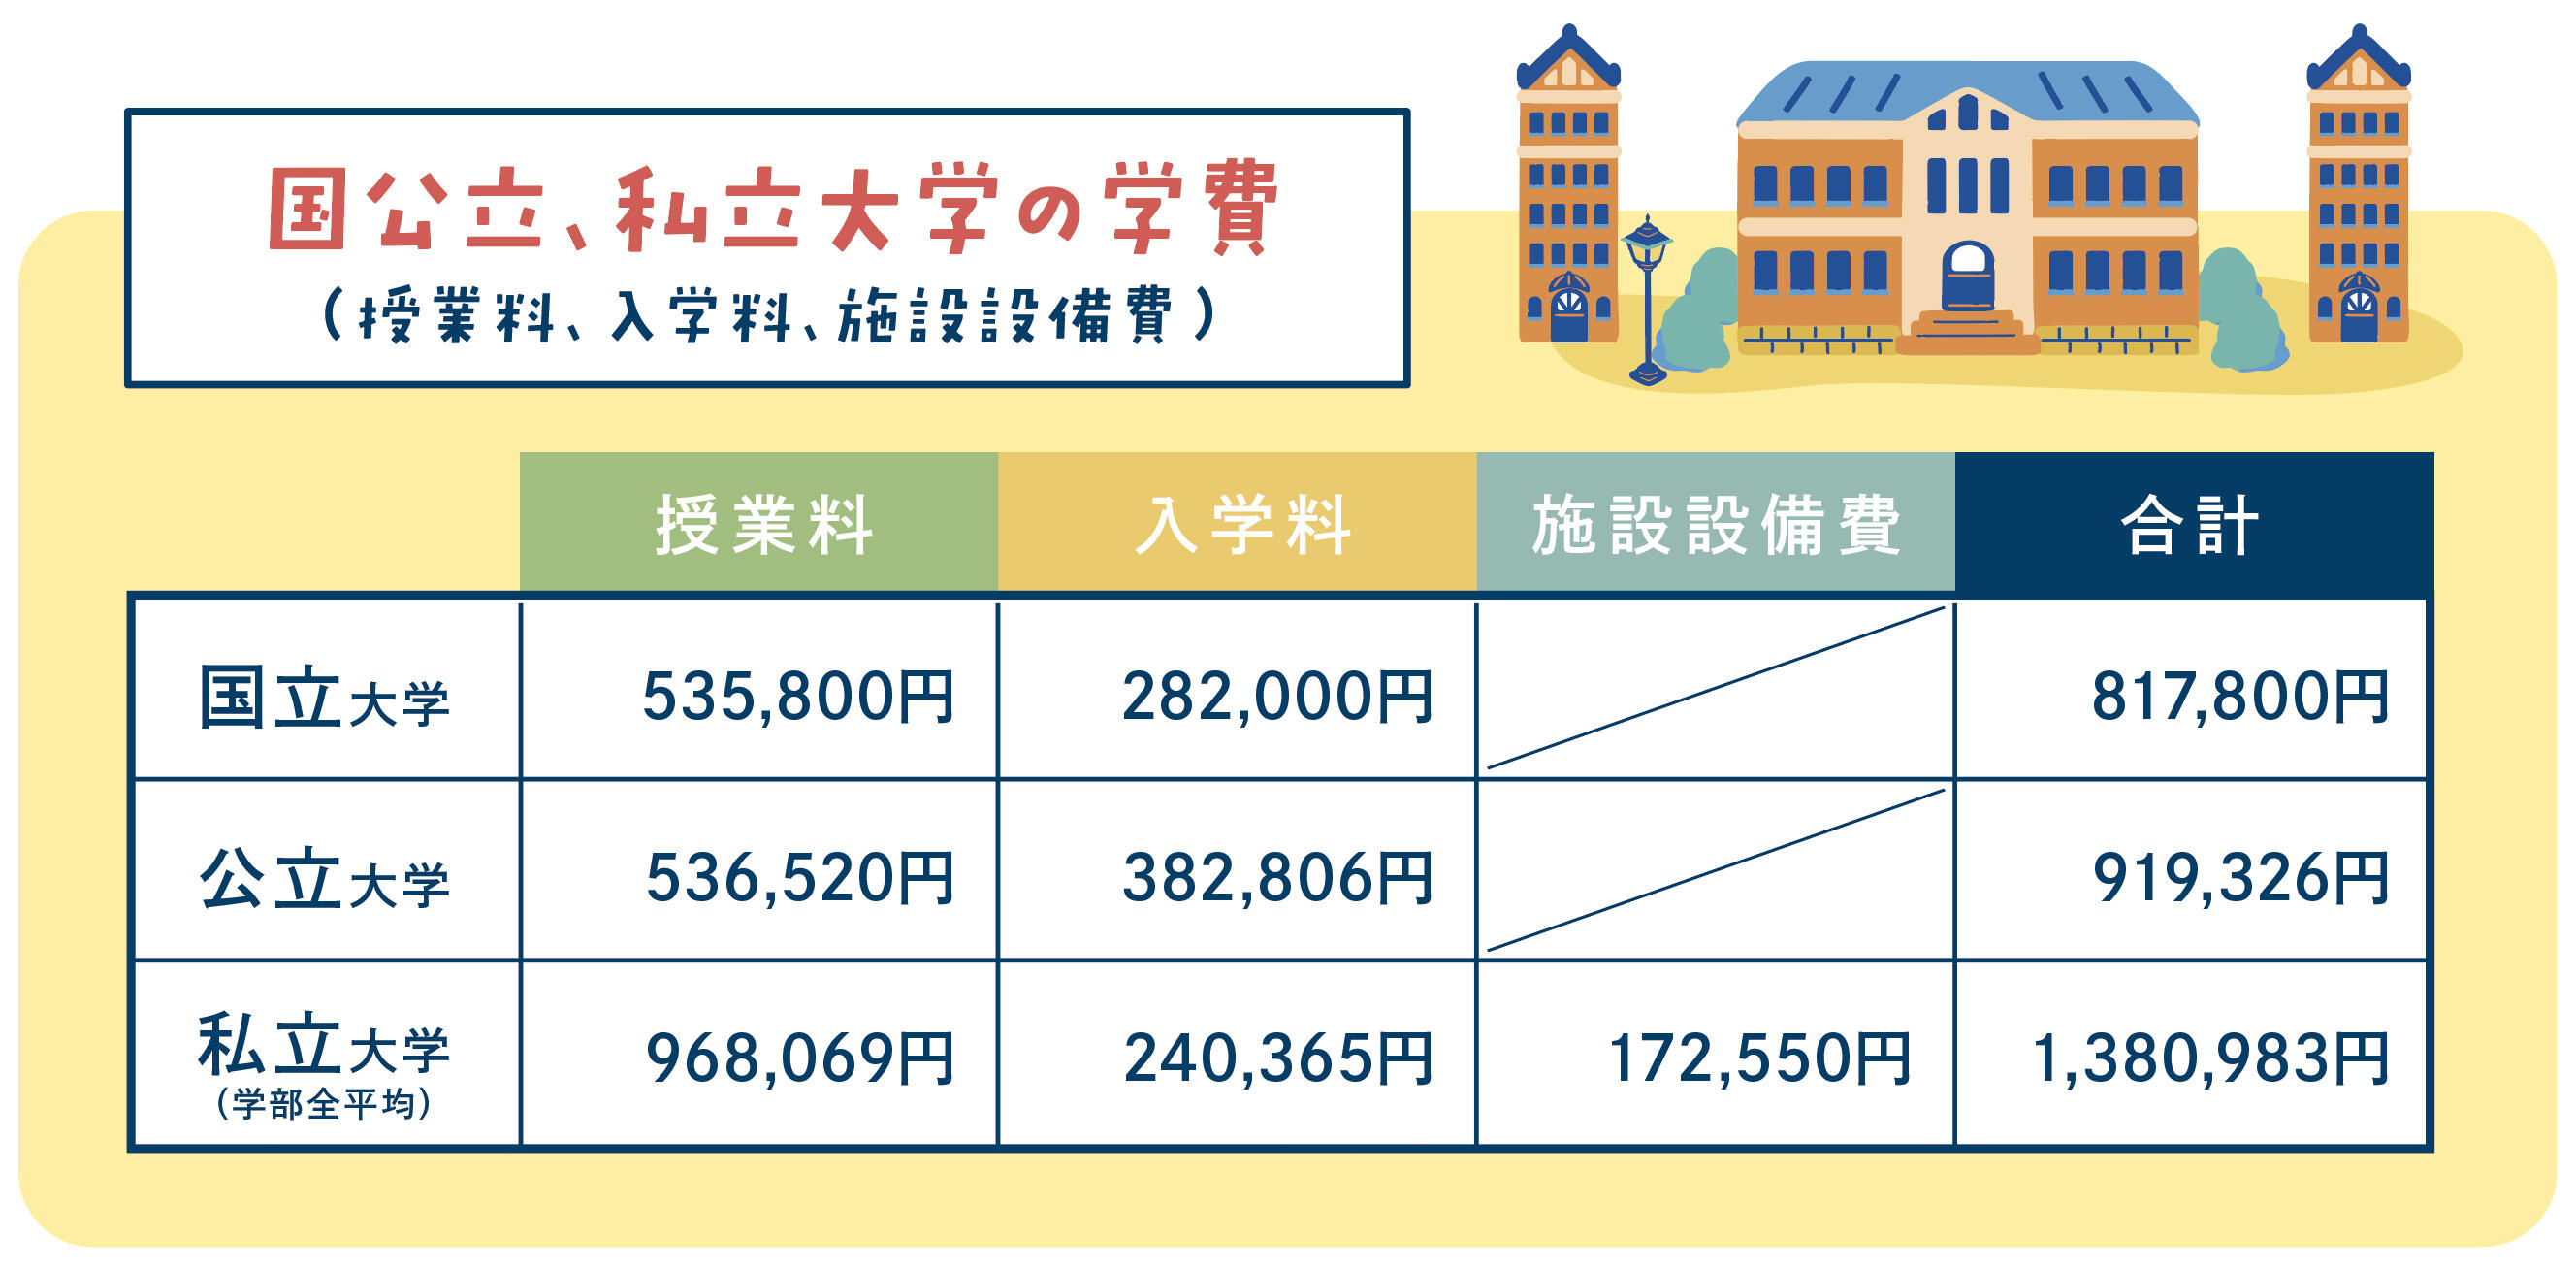
高校卒業後は、8割以上が大学や専門学校などの高等教育機関に進学します*。大学などの学費は、1年分を一括納付または前期と後期の2回に分けて納付することが多いので年額を把握しておきましょう。
国立大学は国が授業料の標準額を決めています。表に記載の53万5800円です。ただし、2割までは値上げが可能で、いくつかの大学では標準額よりも高く60万円前後となっています。今後、値上げする国立大学が増える可能性もあります。
公立大学は、授業料は国立大学とほぼ同じ水準です。ただし、公立大学は設置者である自治体による違いもあります。例えば、東京都立大学では、数年前から保護者(生計維持者)が東京都在住であれば世帯年収に関わらず授業料が全額免除になりました。
気を付けたいのが私立大学です。全国の私立大学の平均額である調査データでは、年間約114万円(授業料+施設設備費)です。しかし実際には大学によりかなり幅があり、同じ大学でも学部により授業料などが異なります。
専門学校も、平均的な水準は私立大学と同程度ですが、学校ごとに、また専攻により授業料などが異なります。
大学生への公的な支援について
大学生への公的な支援はどうなっているのでしょうか。給付の奨学金や授業料の減免といった支援を受けられる高等教育の就学支援新制度は、年収制限が厳しく、一定の世帯年収がある家庭は対象から外れるケースが多いでしょう。
現在のところ大学生への支援は、高校までに比べて少ないのが現実です。
つまり、大学の教育費は、紹介したデータを参考にしつつ、金額に幅があること、全額を親が支払う可能性が高いことを念頭に考えておいた方がいいということです。
子どもが小さい時期には、大学はまだ遠く現実味がないかもしれません。しかし、将来を見据えて、子育ての仕上げの時期にあたる大学の費用をコツコツと準備しておくことをおすすめします。
*出典:文部科学省「令和7年度学校基本調査」
雑誌記者として22年間、金融機関等を取材して消費者向けのお金の記事を執筆。その経験を活かしてファイナンシャルプランナー資格を取得。2010年より、金融機関に所属しない独立した立場で、執筆に加えて家計相談やセミナー講師も行う。著書に「子どもにかかるお金の超基本」河出書房新社など。日本FP協会認定CFP🄬