住宅ローンの賢い組み方とは
―人生設計と住まいについて―
人生の中で欠かせないモノ。それは「衣食住」です。
特に「住まい」は生活の基盤となり、マイホームを持つことに憧れを感じる方も多いと思います。そんなマイホームを取得する際に利用されるのが「住宅ローン」です。
ただ、住宅ローンは使い方を間違えると家計、ひいては人生設計を狂わせる可能性も秘めています。
そこで、住宅ローンと賢く健全に付き合うコツをお伝えしようと思います。
毎月の返済額、どのくらいにするのが安心ですか?
住宅ローンを組むと、毎月の返済額が家計費の中心になるケースが多いです。
では、どのくらいの割合にして借りている方が多いのでしょうか?
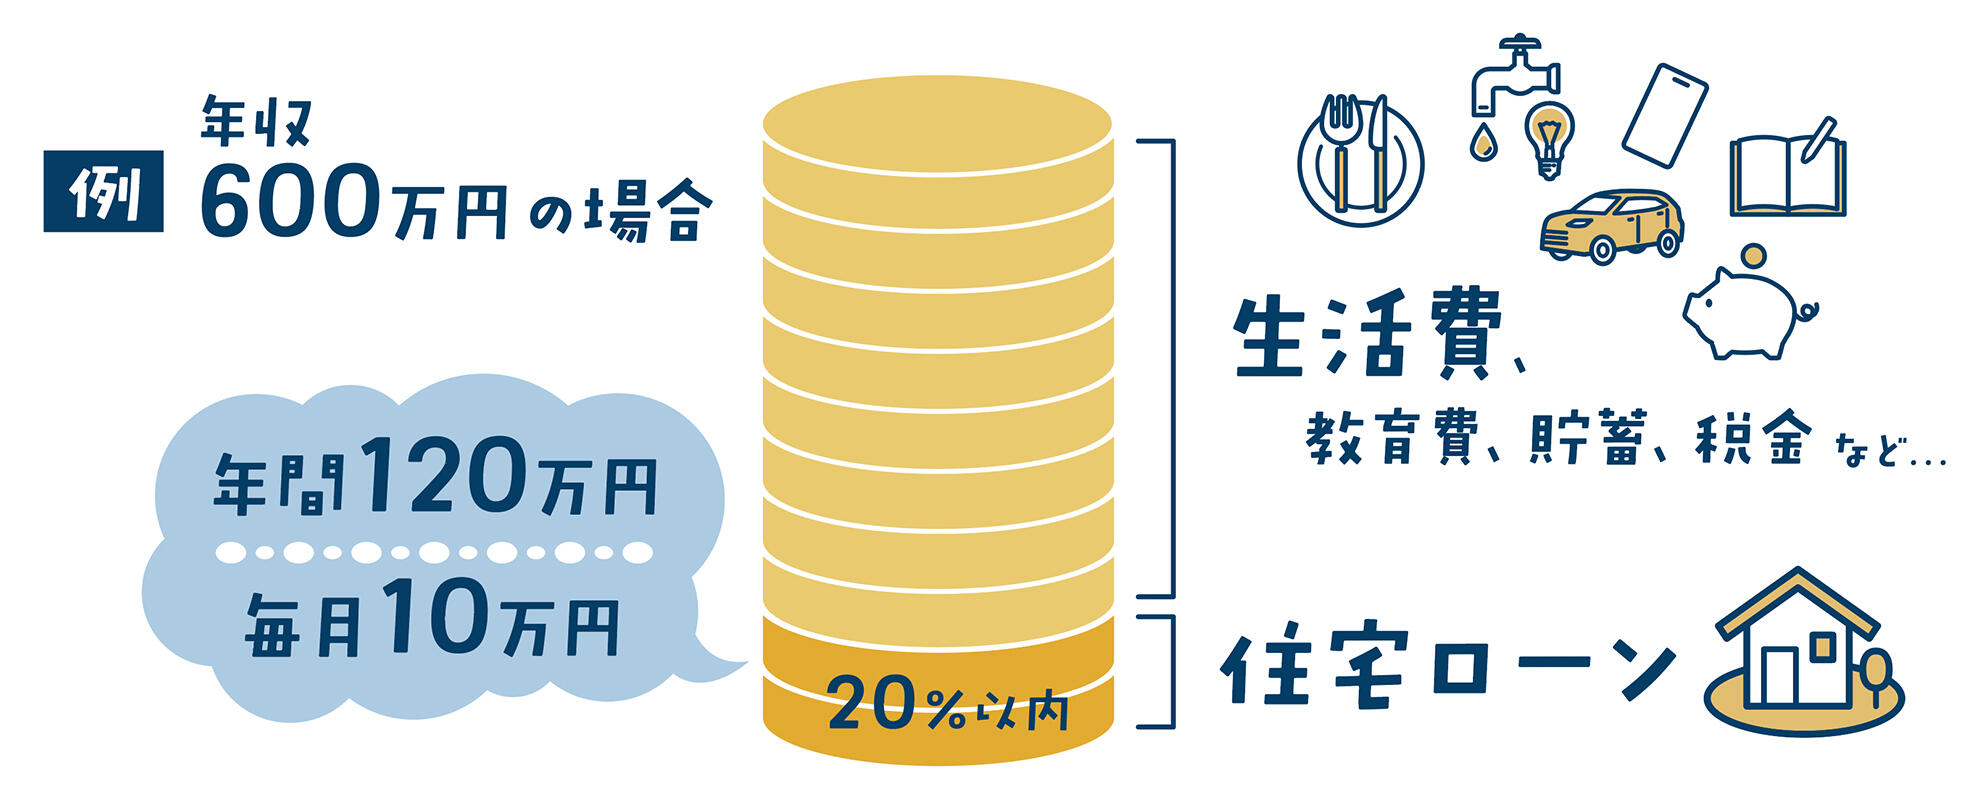
住宅金融支援機構の住宅ローン利用者の実態調査によれば、15%超~20%以内の方が割合としては最も多く、約6割の方が20%以内にしているという報告がされています(※1)。
年収600万円の方を例として考えると、20%の場合、年間で120万円、毎月の返済額は10万円というイメージです。
借りようとすれば、もう少し多くの金額を借りることもできるのが実情としてはあります。
ただ、家計の安心感という点から言えば、約6割の方が選んでいる、年収の20%以内に返済額を抑えられるように住宅ローンを組むことが大切ではないか、と私も考えています。
そうするために「頭金を準備する」「ご両親などに頼り援助してもらう」「購入物件の価格予算を考える」など、ご家庭の状況を踏まえながら、購入の検討をするのが良いのではないか、と私は考えています。
金利は変動、固定、どっちを選ぶのが良いですか?
住宅ローンを組む際に、悩まれる方が多い選択の1つに変動金利か固定金利かがあります。変動金利は今の金利は低いけれど、世の中の金利が上がればそれに伴って金利が上がり、返済額のアップにもつながる可能性があります。
一方の固定金利は、返済期間中、金利が上がらない安心感はある代わりに、借りる時の金利が変動よりは高く設定されていて、毎月の返済額が多くなる可能性があります。
では、どちらが現状選ばれているのでしょうか?
住宅金融支援機構の住宅ローン利用者の実態調査によれば、約8割の方が変動金利、約2割の方が固定金利を選んでいます(※2)。世の中的には物価高、インフレ傾向にあると言われている中で、なぜ変動金利が多く選ばれているのでしょうか?
具体例を使ってお示しします。
変動金利は三菱UFJ銀行の最優遇金利の0.945%、固定金利はSBIアルヒのフラット35の基準金利2.82%(9割以上借入・21年~35年)を用います。
いずれも2026年5月の金利で、3,000万円を35年で借りるとします。
この場合の毎月の返済額は変動金利では83,918円、固定金利では112,462円です。差額は28,544円。変動と固定で、毎月の支出に3万円弱の違いがあるのです。
この差額を見て、多くの方が変動金利を選ばれているというのが現状ではないか、と私は考えています。
この差額の3万円弱をNISAでのつみたて投資などに回して、将来の繰上返済資金に回すなどの準備をするのか?
あるいは、金利の変化を気にせず、気持ちの安心を選んで、今は高くても固定金利を選ぶのか?
どちらが正解ということはありません。あなたやご家庭の状況、考えを踏まえながら、精神的に負担を感じない方を選ばれるのが良いと私は考えています。
まとめ
今回は住宅ローンのポイントを「返済負担率」と「変動金利か固定金利か」という点からお伝えしました。人それぞれ性格や考え方が異なるように、どういう住宅ローンの組み方が正解かという明確な答えはありません。ただ、強調してお伝えしたいことは、
「借りられる金額と借りて良い金額は違う」
「背伸びをして家計に負担をかけるような無理をしないこと」
という2点です。この判断を見誤ると、精神的なゆとり、家計のゆとりを失って、マイホームを購入したことで後悔の念を抱きかねません。そうなると、思い描いた人生設計とは離れた過ごし方をすることにもなりかねません。住宅ローンに人生狂わされることなく、賢く健全に付き合って下さい。
FPオフィス ケセラセラ横浜代表。
1977年横浜市生まれ。
2001年上智大学文学部哲学科卒。
百貨店、税理士事務所、経営コンサルタント会社勤務などを経て、2013年にケセラセラ横浜を開設。
信用取引や商品先物取引、FXなど様々な投資を経験し、その中で自身に一番合うと感じた大家業を2007年にスタート。
不動産投資に関するアドバイスを中心としたファイナンシャルプランナーとして活動中。
金融資産は、イデコやNISAを活用しながら、実物資産は、中古ワンルームを活用しながら、身銭を切って、自らも資産形成中のプレイヤーでもある。
著書に『FP大家だけが知っている 資産形成に中古ワンルームを選ぶと失敗しない理由』(合同フォレスト)、『老後が不安・・・。貯金と年金で大丈夫ですか?』(現代書林)がある。