給与明細、ちゃんと見ていますか?
新社会人が知っておきたい手取りと税金・社会保険について
毎月もらうお給料。思っていたよりも手取りが少なく、「どうして?」と思っている人もいるかもしれません。その疑問は、給与明細を読み解くことで解決できます。給与明細には、会社から支給される金額だけではなく、働いた日数や残業時間、差し引かれる税金や社会保険料など、大切な情報が詰まっています。一度、見方を覚えておけば、給与計算の間違いに気づけるだけでなく、自分が納めている税金や社会保険料の意味も分かるようになります。給与明細は、毎月の家計を整え、将来の資産形成を考える大切な資料でもあります。社会人として知っておきたい基本を早速、確認していきましょう。
給与明細は「勤怠」「支給」「控除」に分けられる
給与明細は、以下の3つに大きく分けることができます。
「勤怠」=出勤日数、欠勤日数、労働時間、残業時間、有給休暇 など
「支給」=基本給、時間外手当、通勤手当、各種手当 など
「控除」=税金(所得税、住民税)、社会保険料(厚生年金、健康保険、介護保険、雇用保険)、財形貯蓄や社内積立金など会社独自の天引き など
最後に記載されている「差引支給額」が実際に銀行口座に振り込まれる手取り額になります。
従って、額面給与は会社から支給される総支給額のことを言い、手取り額は、総支給額から税金や社会保険料を差し引いた金額になることを覚えておきましょう。
まず確認したい「勤怠欄」
勤怠欄では、次の項目を確認します。
・出勤日数
・欠勤日数
・有給休暇の取得日数
・残業時間
・深夜勤務や休日勤務の時間
残業をしたのにその時間が反映されていない、欠勤していないのに欠勤があるといった間違いがないかを確認しましょう。
また、残業代は働いた月の翌月に支給される会社もあるため、給与の締め日と支給日関係も確認しておきましょう。
「支給欄」では基本給と各種手当をチェック
支給欄の中心となるのが基本給です。
基本給のほかには、主に次のような項目があります。
・時間外手当
・休日勤務手当
・深夜勤務手当
・通勤手当
・住宅手当
・資格手当
・役職手当
ここでは「月給」と「基本給」が必ずしも同じにはなりません。
月給25万円と書かれていても、その中には基本給だけではなく、固定残業代や各種手当が含まれているケースがあります。
特に確認したいのが、固定残業代です。何時間分の残業代が含まれているのか、実際の残業代がその時間を超えた場合に追加支給されているかを確認します。
ボーナスや退職金、残業単価の計算で、基本給がベースになることもあるため、総支給額だけではなく、基本給の金額も見ておくことは大切です。
手取りが減る理由は「控除欄」にあり
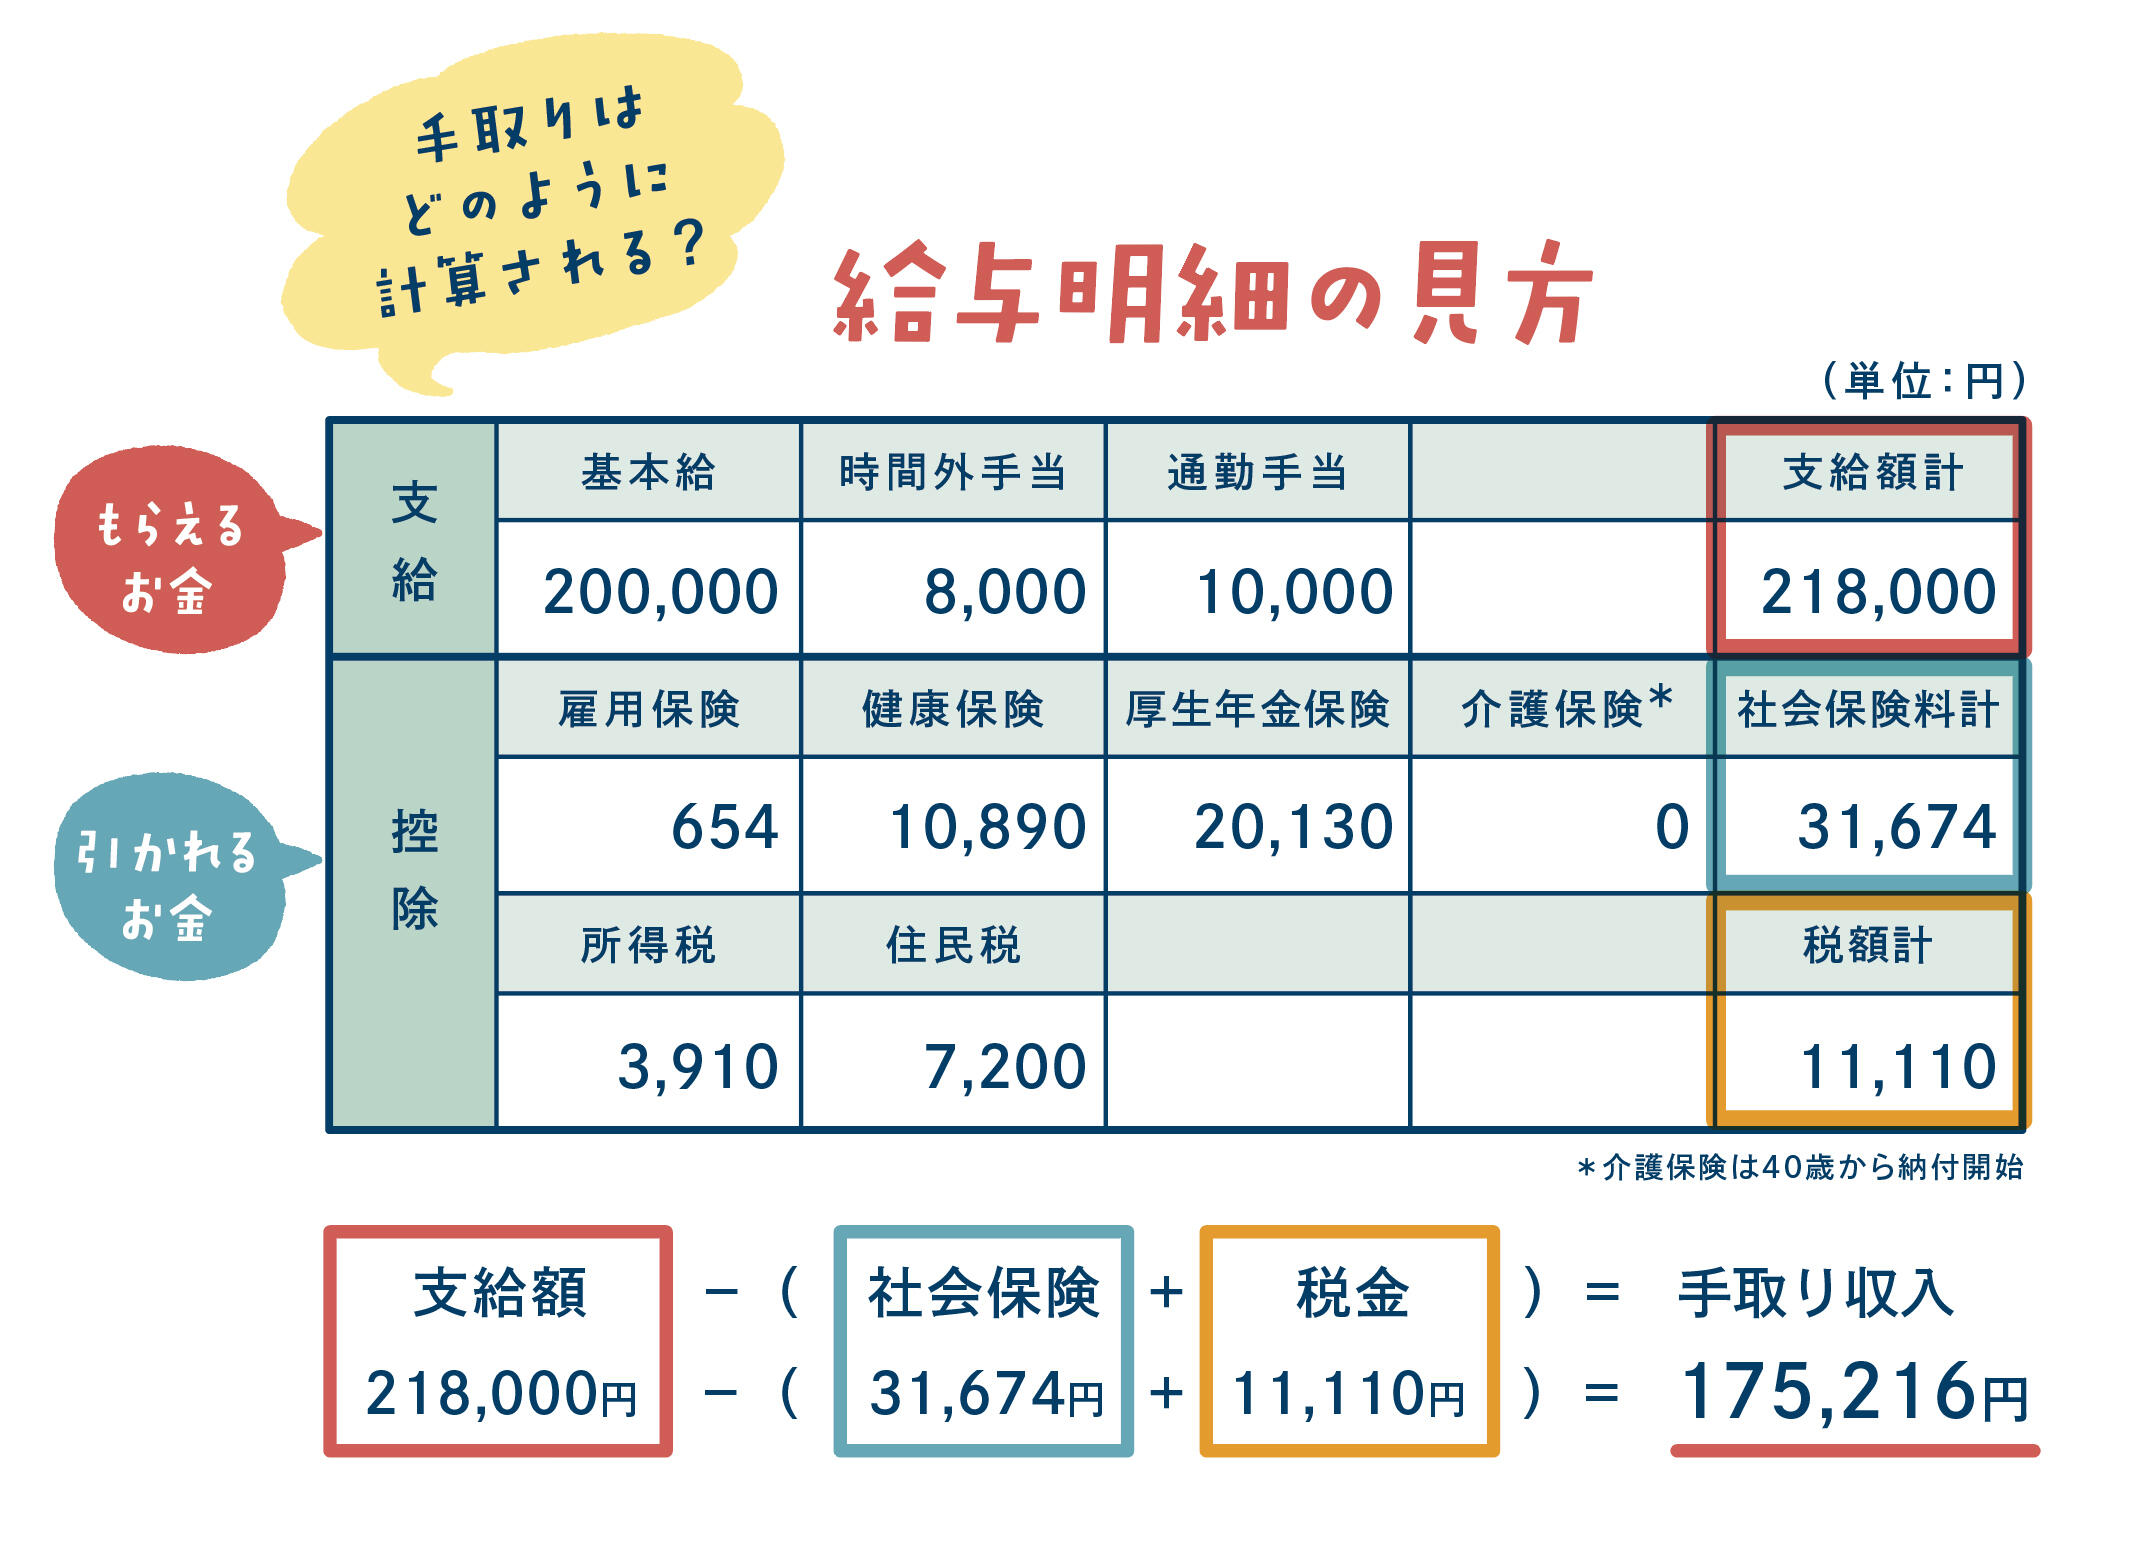
控除欄では、主に次の項目が差し引かれます。それぞれ、どのくらいの額が差し引かれているか大体の数字を把握しておきましょう。
まずは社会保険です。
「健康保険料」
病気やケガで医療機関を受診した時の医療費負担を軽くするための保険
「介護保険」
介護や支援が必要になった人を社会全体で支える保険。40歳以上が加入
「厚生年金保険料」
将来受け取る老齢年金だけではなく、障害状態になった時の障害年金や、遺族年金にもつながる保険
「雇用保険料」
失業した時の基本手当や、育児休業、教育訓練給付などが受けられる保険
健康保険と介護保険、厚生年金は、原則として、会社と本人が保険料を折半して負担します。すなわち、給料から引かれている額と同額を会社も負担してくれています。
次に税金です。
「所得税」
その月の給与額や、扶養家族の人数などに応じて、毎月の給与からおおよその額が天引きされる
その年の10月~11月ごろの年末調整で、1年間の正しい税額が計算され、12月の給与などで払い過ぎや不足分が精算される
「住民税」
前年の所得をもとに計算されて、6月~翌年5月の給与から引かれる
ふるさと納税をしていると、住民税を前年に前払いしている形になるので、通常納める税額よりも低くなります。勤務先から6月頃に届く「住民税決定通知書」の「概要欄」や「寄付金税額控除額」にふるさと納税をした分が反映されているか確認しましょう。
給料日には30秒だけ明細をチェックする習慣を
給与明細の見方について、理解は深まりましたか?
給与明細は、振込額だけを確認して終わりにするものではありません。勤怠に間違いがないか、基本給や残業代が正しく支給されているか、毎月確認しましょう。
税金や社会保険料は納める義務がありますが、その金額や役割を知ることで、「納めるだけではなく、制度や公共サービスを上手に活用しよう」という意識も生まれるかもしれません。
例えば、23才男性のAさんは「住民税をこれだけ納めていることを初めて知った。それなら、自治体が行う無料講座や歯科検診、がん検診などを受けたり、図書館や体育施設、プールなどを積極的に利用したりしよう」と意識が変わったそうです。
毎月1度、給与明細を確認する習慣をつけることは、自分の働き方とお金に関心を持つ第一歩です。
次の給料日に、振込だけではなく、給与明細を30秒だけチェックしてみてください。
給与明細を読み解く力が、これからの家計管理や資産形成、そして自分らしい人生を築く力につながっていくはずです。
FP事務所アイプランニング代表/ファイナンシャルプランナー 大手金融機関での勤務を経て、2006年にFP事務所を開業。お金の知識を生活者目線で わかりやすく伝え、無理のない家計管理や将来設計をサポートしている。個別相談を 中心に、セミナー講師、メディア出演、記事監修・寄稿など幅広く活動。家計相談は 1,200世帯以上。著書に『年収300万円でもラクラク越えられる「貯蓄1000万円の壁」』(KADOKAWA)、『子どもを持ったら知っておきたいお金の話』(KADOKAWA/中経出版)、『ズボラでもお金がみるみる貯まる37の方法』(アスコム)などがある。