こどもNISAを金融経済教育に活かす
年齢に合わせて子どもとお金の話を
「こどもNISA」を使えるのは0歳から17歳までです。親(親権者)が管理者として運用しますが、子ども名義の資産です。そのため、12歳以降、高校3年生の12月31日までの間に学費などに使うために引き出す際には子どもの同意が必要になります。当然ですが、「こどもNISA」で運用していることは、子どもにも伝えるべきでしょう。どのように説明すればよいのでしょうか。
子どもの年齢に合わせて、お金の話をすることから始めてみましょう。
0歳から小学校入学まで
生活の中で親が買い物をする様子を見て、商品やサービスはお金との交換で手に入れることを知るようになります。と言ってもキャッシュレス化が進む現在、実物のお金=現金を見ることは減っています。現金であれスマホなどを使ったキャッシュレスであれ、お金という概念が存在し、お金によって表される値段がモノやサービスの価値を示すなどお金の役割を学べるよう会話をしてみましょう。
小学生
おこづかいで、自分の欲しいものを買うようになります。持っているお金の範囲でやりくりすることを、おこづかいを通して学ばせたいですね。また、親が仕事をして稼いでいるから家族の生活が成り立つこと、子どもの将来のために親の収入から子ども名義の口座(「こどもNISA」)にお金を貯めていることも、そろそろ伝えていいでしょう。小学3~4年生以降は理解できるのではないでしょうか。祖父母からのお年玉やおこづかいを「こどもNISA」の資金に充てるなら、そのことも祖父母への感謝とともに伝えます。
ゲームでの課金などをきっかけにお金のトラブルに巻き込まれないよう注意することや、もしお金のことで困った時は親にすぐ相談するよう、ざっくばらんにお金の話ができる関係を築きましょう。
中学生
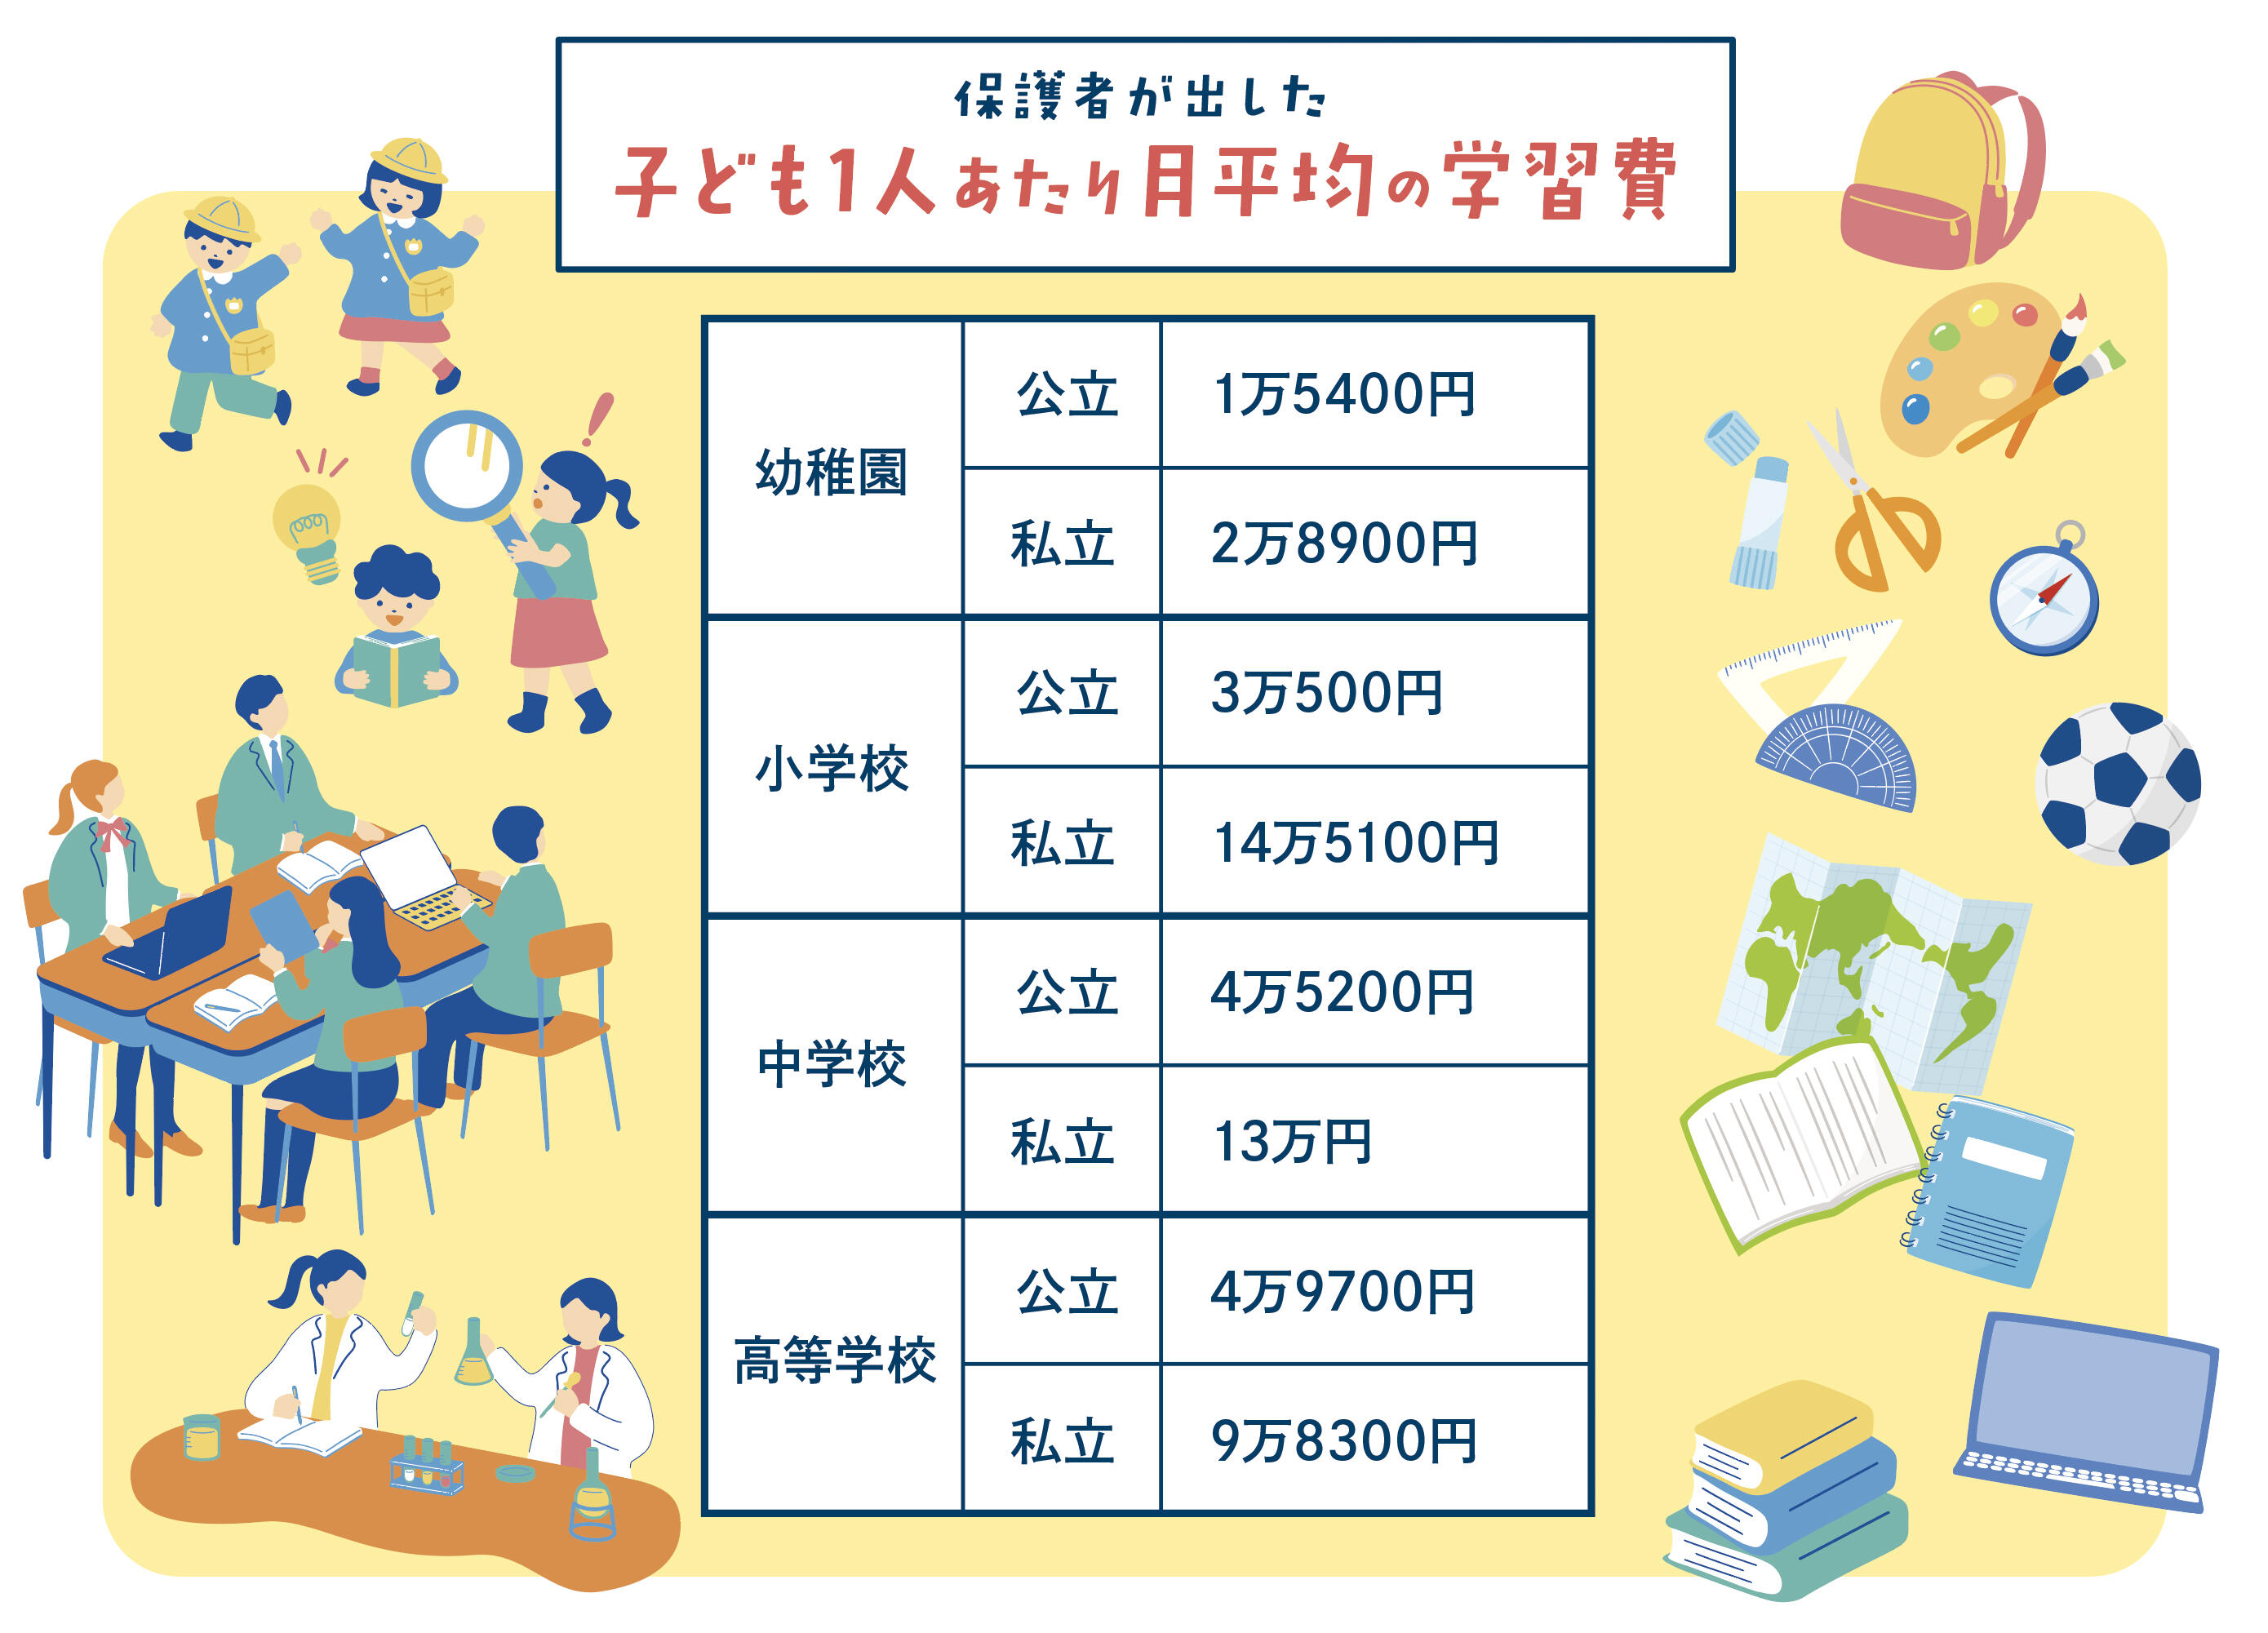
学校では家庭科の授業で家計の収支管理や金利計算などを学びます。今後の進路について考え始める時期でもあります。子どもが興味を示すなら、子どもNISAの運用状況を見せてもいいのではないでしょうか。家族の生活にどれくらいのお金がかかっているか、高校、大学と進学すれば授業料などが必要になることも伝えましょう。
高校生
学習指導要領の改訂により、数年前より高校生は、預金、株式、債券、投資信託などの金融商品について家庭科で学ぶようになりました。「こどもNISA」について具体的な会話ができる年齢です。
「こどもNISA」は投資信託の積立で運用します。どのような投資信託を選んだか、その理由は何かなど、運用の状況とこれまでの投資の経緯を子どもと共有しましょう。
「こどもNISA」で使える投資信託は、指数に連動するインデックス型が中心です。指数には、日本の代表的な225社の値動きを表す日経平均や、日本を代表する333銘柄を等しい比率で組み入れた読売株価指数、アメリカの主要500銘柄から算出するS&P500、世界全体の株式の動向を反映するMSCIオール・カントリーなどがあります。これらの指数に影響を与える株式や、金利、為替についても話ができるといいですね。いよいよ、「こどもNISA」を卒業する時期が近づいてきました。
大学の受験費用や学費に活用するなら高校3年生で引きだして使うことになるでしょう。引き出さなかった、引き出して使ったとしても口座を廃止しなければ、高校3年生の3学期(1月1日時点で18歳の年の1月1日、1月3日以降生まれの早生まれは翌年1月1日)からは自動的に成人のNISAになります。親の管理を離れて、子ども自身がNISAを運用・管理します。この時期までに、子どもとしっかりお金の話をしておきましょう。
雑誌記者として22年間、金融機関等を取材して消費者向けのお金の記事を執筆。その経験を活かしてファイナンシャルプランナー資格を取得。2010年より、金融機関に所属しない独立した立場で、執筆に加えて家計相談やセミナー講師も行う。著書に「子どもにかかるお金の超基本」河出書房新社など。日本FP協会認定CFP🄬