自動車保険料も"固定"する? 物価高で注目したい長期契約という選択肢
インフレ環境下で家計負担が増える昨今。各種保険料も上昇傾向にあるなか、ソニー損保は2026年10月、契約時に3年分の保険料が確定する長期自動車保険の提供を開始しました。ダイレクト型ではめずらしい長期契約。1年契約とは何が違い、家計にとってどんな意味があるのでしょうか。
家計防衛で考えたい、自動車保険の見直し
損害保険会社が保険料を決める目安となる自動車保険料の参考純率について、損害保険料率算出機構は今年6月、平均14.4%引き上げると発表しました。保険料改定の有無や時期は保険会社によって異なりますが、部品価格の上昇や人手不足による修理期間の長期化なども相まって、自動車保険料の先行きが見通しにくくなっているのは事実でしょう。
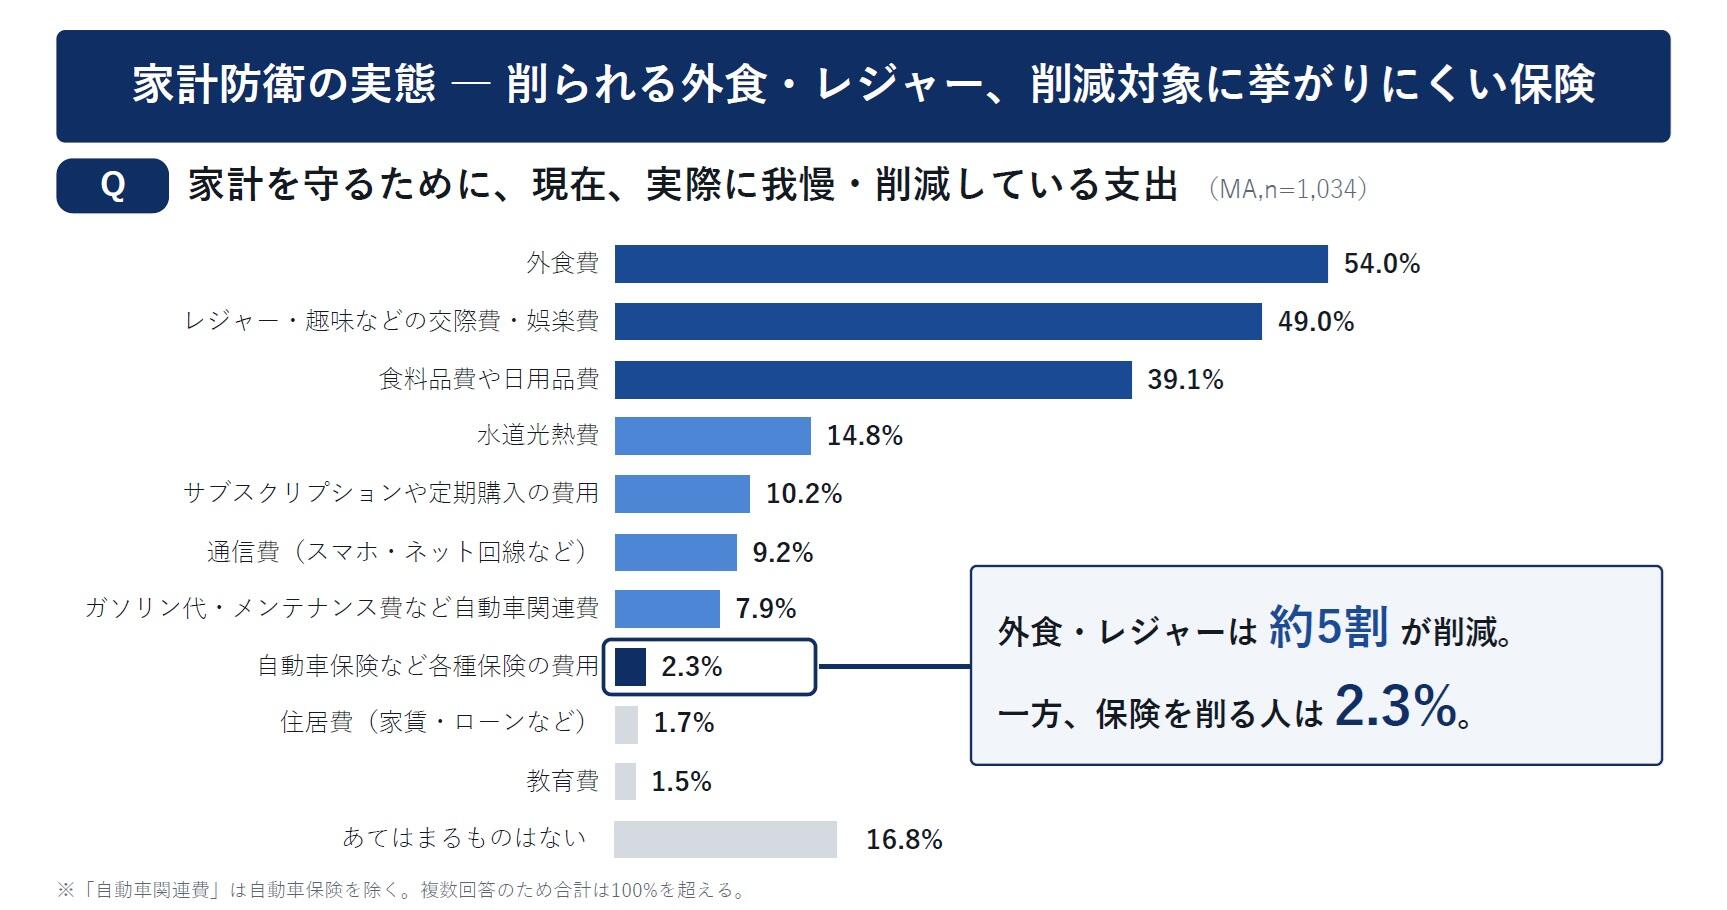
一方、家計の見直しでは「各種保険の支出」が盲点になりがちです。ソニー損保の市場調査(2026年7月)によると、家計支出の削減対象として外食やレジャーが挙がりやすい反面、保険料を削る人は2.3%にとどまりました。必要な補償は残しつつも、固定費の一つとして、契約内容や保険料を点検する余地はありそうです。
経済アナリストの森永康平氏は「家計管理では、少しでも先を見通すことが重要」と指摘します。では、自動車保険でも将来の負担を見通しやすくする方法はあるのでしょうか。
3年間の保険料を「確定する」という選択肢
そこで選択肢の一つになるのが、長期契約の自動車保険。インターネットで契約できる長期自動車保険は、ダイレクト型では現在ソニー損保のみです。
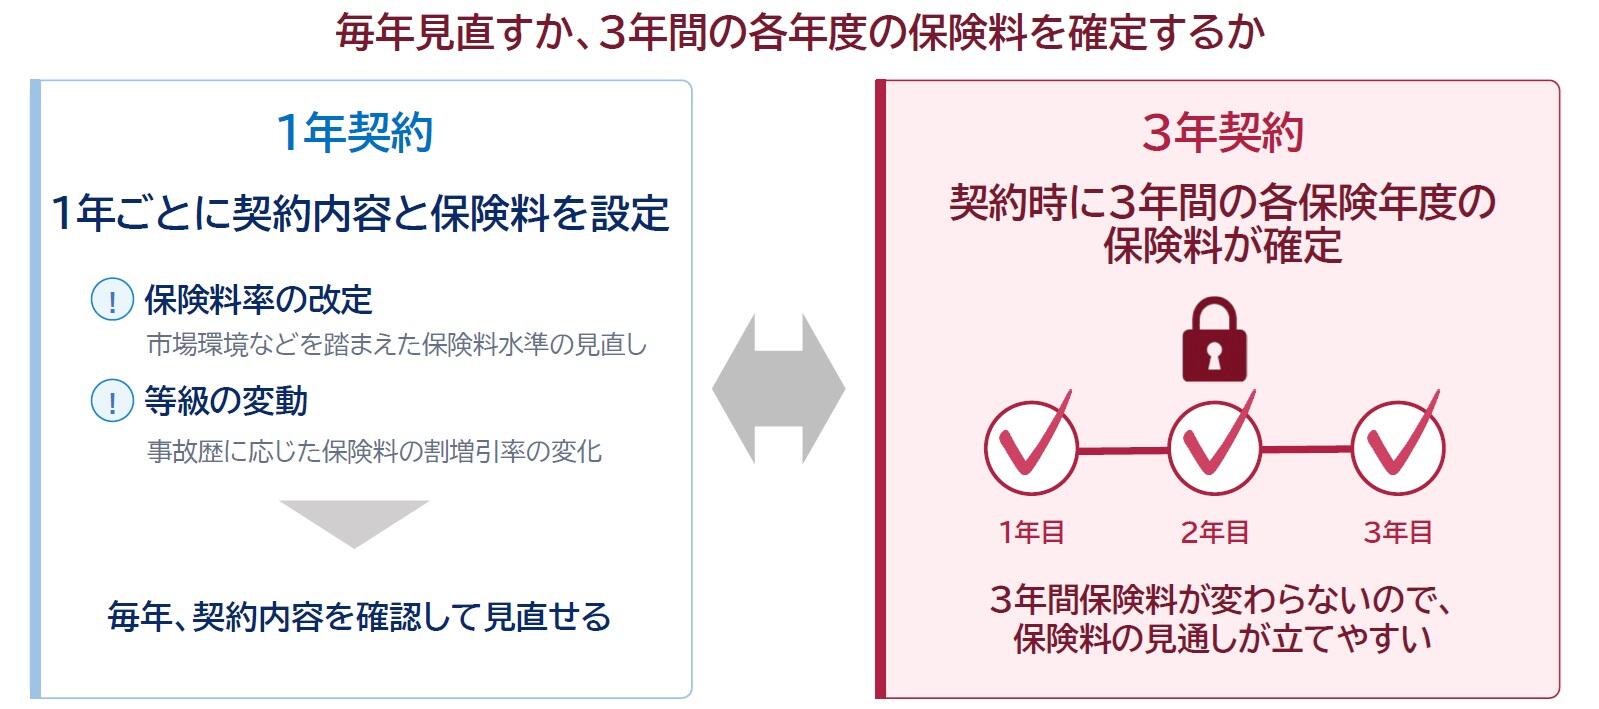
「ソニー損保の長期自動車保険」は、契約時に3年分の保険料が確定します。将来の負担を見通しやすくなるほか、3年間は更新手続きが不要。保険期間中に等級ダウン事故がなかった場合には、「無事故お祝い金」として保険料の一部が還付される仕組みもあります。
長期自動車保険は、ソニー損保が長年検討してきた新商品。同社商品担当の中野貴宏執行役員は「1年契約と3年契約を比較検討しやすいサイト設計、安心のサポート体制、長期契約を支える運営体制。3つのチャレンジを乗り越えてようやく実現しました」と記者会見で話しました。
「安さ」か「見通し」か。1年契約と3年契約の違い
注意したいのは、長期契約だからといって、必ずしも1年契約を更新し続けるより保険料が安くなるわけではないということ。この点は、住宅ローンの固定金利と変動金利の選択にも少し似ています。将来、保険料率が上がらなければ1年契約を更新した方が結果的に安くなる可能性もある一方、長期契約なら契約時点で3年間の保険料が確定します。つまり、長期契約の価値は「安さ」だけではなく、将来の変動を避け、家計の見通しを立てやすくする点にあります。
もっとも、自動車保険は保険料だけでなく、補償内容や事故対応サービスなども含め、自分のニーズに合わせて選ぶことが大切です。
毎年見直す柔軟性を取るか、数年間の負担を確定させる安心を取るか。商品や情報収集の選択肢が広がる今、「どちらが安いか」だけでなく、自分にとって納得感のある保険のあり方を考えてみてはいかがでしょうか。